走进超市的乳品货架,消费者会发现选择丰富多样,包括常温奶、低温奶、A2、有机和功能性产品等。然而,几大乳企在2026年中期的成绩单却显示出行业回暖与企业表现之间的错位。
八月最后一周,中国乳业两大巨头伊利和蒙牛发布了半年成绩单。伊利营收稳健增长,核心经营利润创新高;蒙牛则在六大业务板块全面开花,营收增速领跑行业。光明乳业虽然营收小幅承压,但净利润逆势增长。飞鹤营收微增,净利润却下滑。君乐宝和新乳业也各自呈现出不同的发展态势。
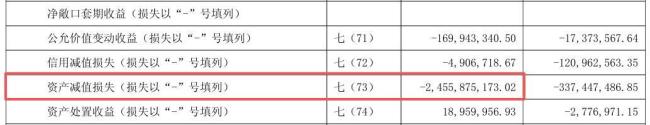
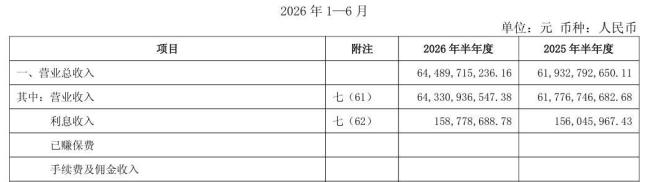
有人认为这是行业分化的开始,也有人认为是周期底部的正常现象。伊利的财报显示,上半年营业总收入644.9亿元,同比增长4.13%,归母净利润57.59亿元,同比下降20.02%。主要原因是计提了24.61亿元的资产减值损失,其中对澳优乳业商誉减值15.47亿元。剔除这些一次性扰动后,伊利核心经营利润为83.8亿元,同比增长10%,核心经营利润率提升至13%,创下历史新高。伊利还宣布了一项不低于10亿元且不超过20亿元的回购注销计划,表明其对长期价值的信心。
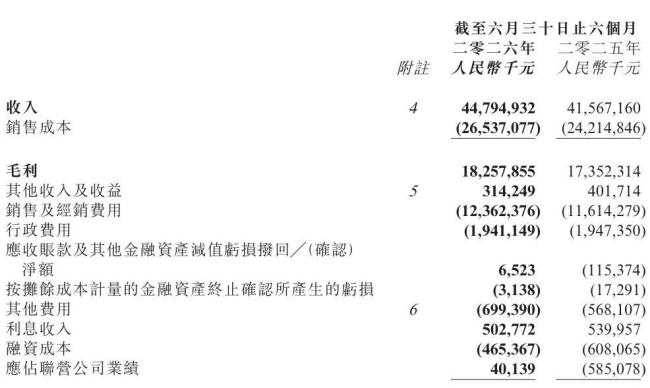
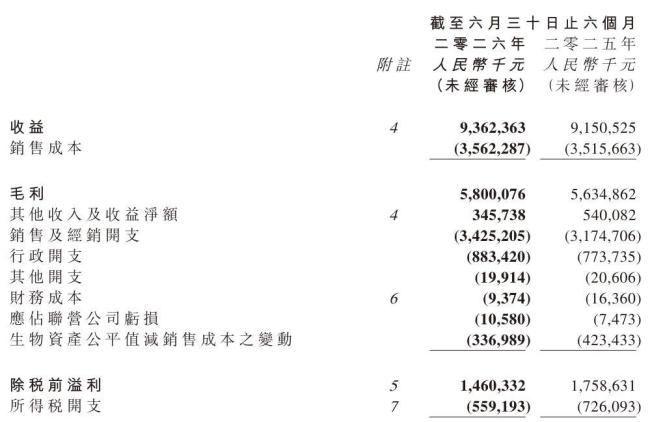
蒙牛则通过“一体两翼”战略取得了显著成效。上半年实现收入448亿元,同比增长7.8%,经营利润达36.8亿元,创历史新高。六大业务板块全面增长,鲜奶、奶粉、奶酪三大板块增速均超30%。蒙牛不仅在常温板块保持强劲增长,还在冰淇淋、马斯卡彭、乳铁蛋白等细分领域取得突破。

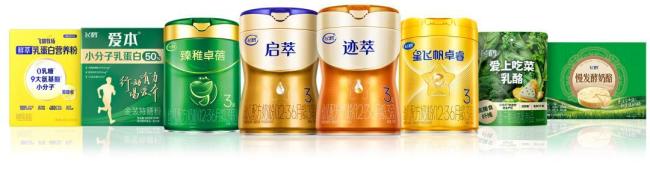
光明乳业上半年营收下降4.81%,但归母净利润增长15.34%。通过全产业链协同与渠道结构优化,光明在高端鲜奶和健康发酵乳等细分赛道持续发力。飞鹤面临婴配粉市场天花板降低的压力,上半年营收增长2.3%,但净利润下降16.3%。销售及经销开支增加,销售费用率达到近三年新高。飞鹤正通过多元化布局应对市场挑战。
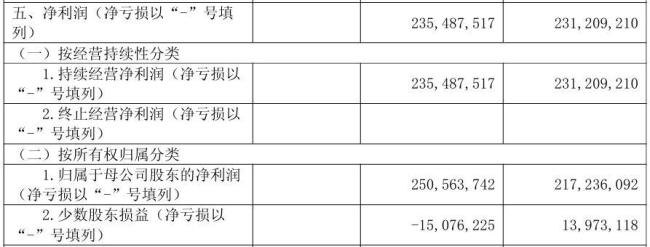
从伊利到飞鹤,四家乳业龙头路径不同,但都在各自的坐标系里做深做透。中报里短期利润的起伏只是周期底部的颠簸,真正值得关注的是企业在报表之外埋下的长期伏笔。
尼尔森IQ数据显示,今年5月和6月乳品全渠道销售额下滑,但低温品类崛起,如低温纯牛奶、中老年奶粉和低温酸奶销售额均有显著增长。这表明消费者更注重新鲜和营养。蒙牛、君乐宝等乳企在低温品类的增长印证了这一趋势。
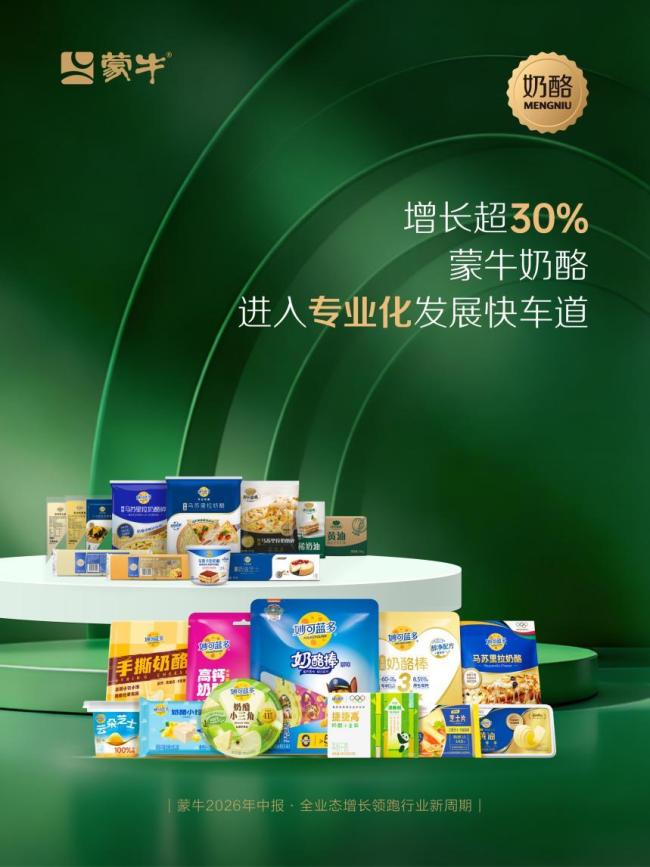
奶酪和奶粉精深加工成为新的增长点。蒙牛上半年奶酪业务收入增长超30%,妙可蓝多连续三个季度营收增速高于20%。飞鹤已实现多种核心原料自研自产,并与多家企业达成战略合作。伊利和蒙牛也在餐饮奶酪、乳脂业务上取得进展。
渠道变革也在重塑行业版图。传统大卖场衰退,会员店和即时零售兴起。伊利和蒙牛在会员店、零食量贩等新渠道实现双位数增长。订单向头部乳企集中,谁能更精准地触达消费者,谁就能在新一轮渠道洗牌中胜出。
原奶价格触底回升预示着行业最艰难的“去产能”阶段正在过去。上游牧场如优然牧业和现代牧业均已扭亏为盈。B端乳制品市场也将受益于原奶价格回升。竞争焦点将从“价格战”转向“价值战”。
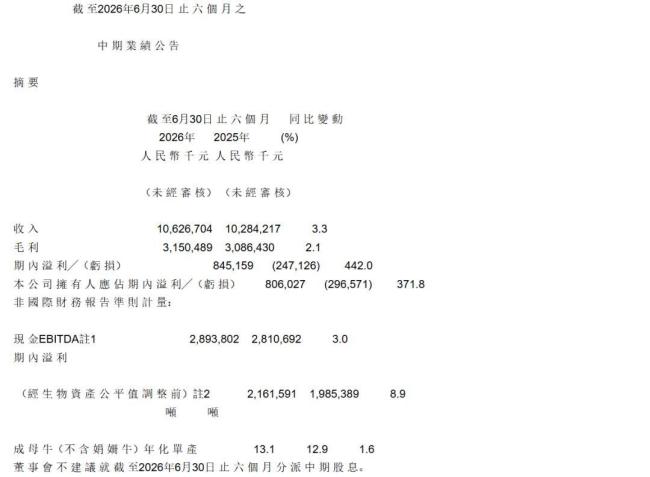
中国乳业正站在一个关键的十字路口:告别“奶价周期”的野蛮生长,走向“价值周期”的精耕细作。这条路不会平坦,但方向已经清晰。