硅启新锂
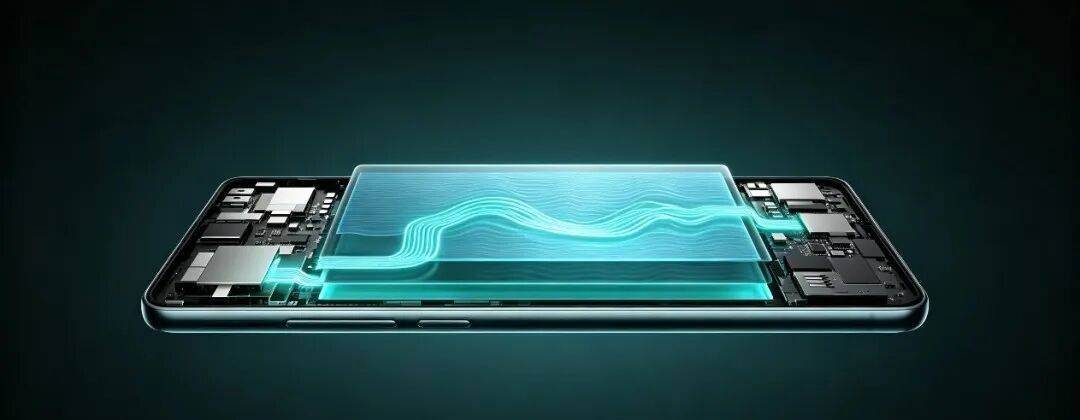
随着AI手机算力持续升级,终端功耗不断走高,市场对手机电池的能量密度提出全新诉求。传统石墨负极已经逼近物理性能天花板,硅碳负极成为破解续航瓶颈的关键材料。
如今,硅碳负极已经走出实验室,加速消费电子市场的落地。荣耀青海湖、小米金沙江、vivo蓝海、OPPO冰川等一系列电池方案相继亮相,标志着硅碳负极正快速向2000‑3000元价位的中端机型渗透,不再是少数旗舰机型的专属配置。
动力电池/手机电芯硅碳材料
有何区别?能否通用?
真实情况是,针对不同的客户需求,材料往往需要进行定制化开发。
手机电池内部工况严苛,手机电池仓空间高度受限,整机厚度严格管控,对电芯的要求重点在能量密度、电芯膨胀,对成本并不敏感,往往一些最新的电芯技术最先在手机电芯上应用,例如手机电芯普遍使用的是膨胀更低的完美球形树脂硅碳,叠加电芯端的双层涂布、激光打孔、新型粘结剂、聚合物电解质等技术,手机电芯的体积能量密度已经达到800Wh/L以上。
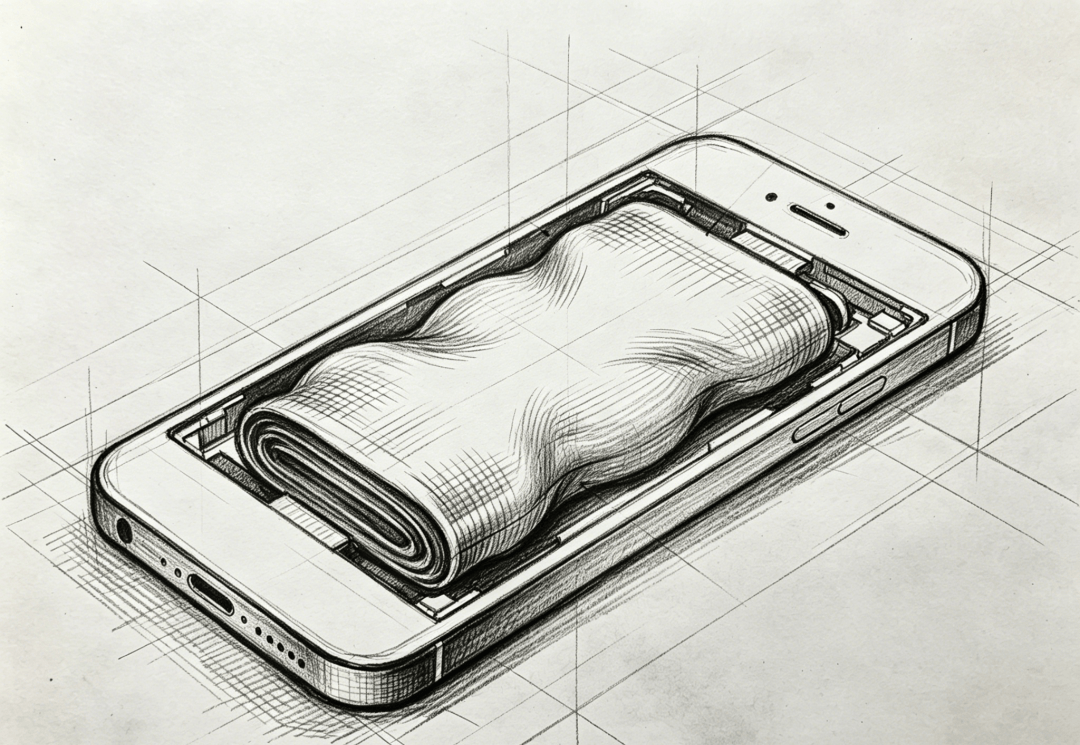
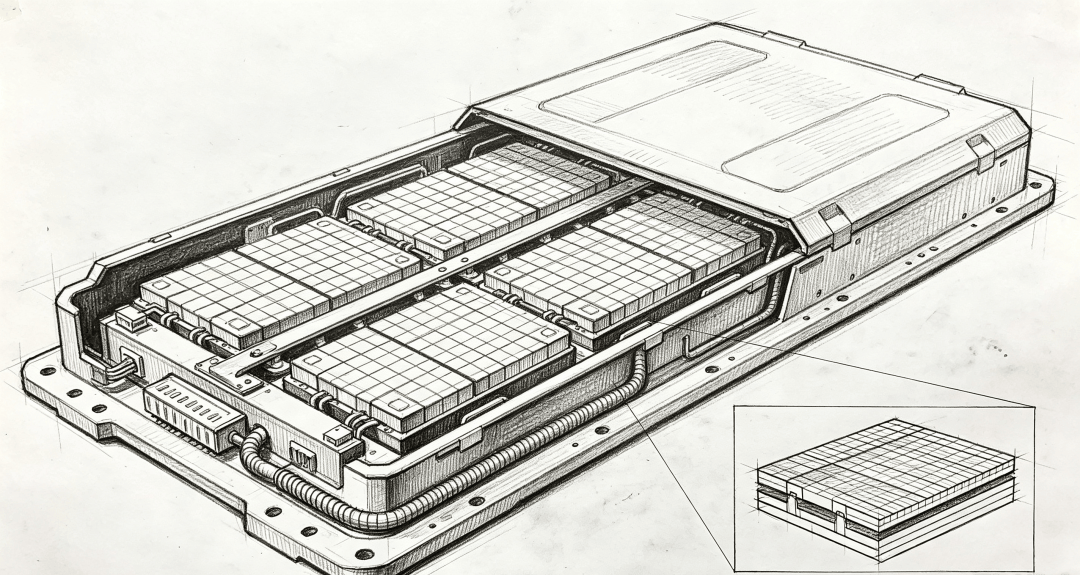
而动力电池的重点在一致性、成本、循环稳定性。一辆电动汽车的电芯模组中,通常有几十甚至数百块电芯,不同电芯内阻、容量的差异会导致整个电芯模组性能的恶化,这对材料的加工性能要求极高;同时,一辆电动汽车中,电芯往往占据整车物料成本的一半,硅碳材料的制备成本数倍于当前的石墨负极,这也是硅碳负极目前在动力电池中应用较少的原因。
当然,目前国内的动力电芯厂家都已经开展硅碳负极在车用电池的研究,相信很快就会有搭载硅碳负极的电动汽车与大家见面。
硅氧?
气相硅碳?
硅负极的商业化研究始于上世纪九十年代,目前有气相硅碳/硅氧两大类产品,二者有何区别?
硅氧在2010年后已经有大规模的商业化应用,主要应用于圆柱电池中。气相硅碳的商业化进展主要是在2022年后。综合而言,气相硅碳由于其内部的多孔结构设计、硅晶粒尺度更小,其综合性能优于硅氧负极,应用的范围也更宽,可以在手机、无人机、电动汽车、电动工具中应用。随着近些年气相硅碳技术的成熟,其成本逐步下降,应用的范围不断拓宽。
当前,硅氧作为更早期的技术路线,由于其性能受限,主要使用于一些电动工具中,而气相硅碳因为更好的性能,已经批量使用在手机、无人机、电动工具。
手机硅碳负极市场
当前现状?
硅碳负极向中端手机大规模渗透,绝不只是简单的成本下探,而是要在克容量、膨胀抑制、首次效率、产气控制、综合成本之间找到最优平衡点。渗透率提升的背后,是材料企业、电芯厂商、终端品牌三方协同,共同跨越消费电子专属的一道道量产门槛。
回望产业发展历程,高端消费电子硅碳负极市场长期由海外材料企业主导。近年来,国内万吨级硅碳负极产线加速落地,国产硅碳负极材料加快进入头部电芯厂、手机品牌的验证序列,锂电供应链自主化持续推进,为国产手机大电池技术迭代筑牢材料基础。
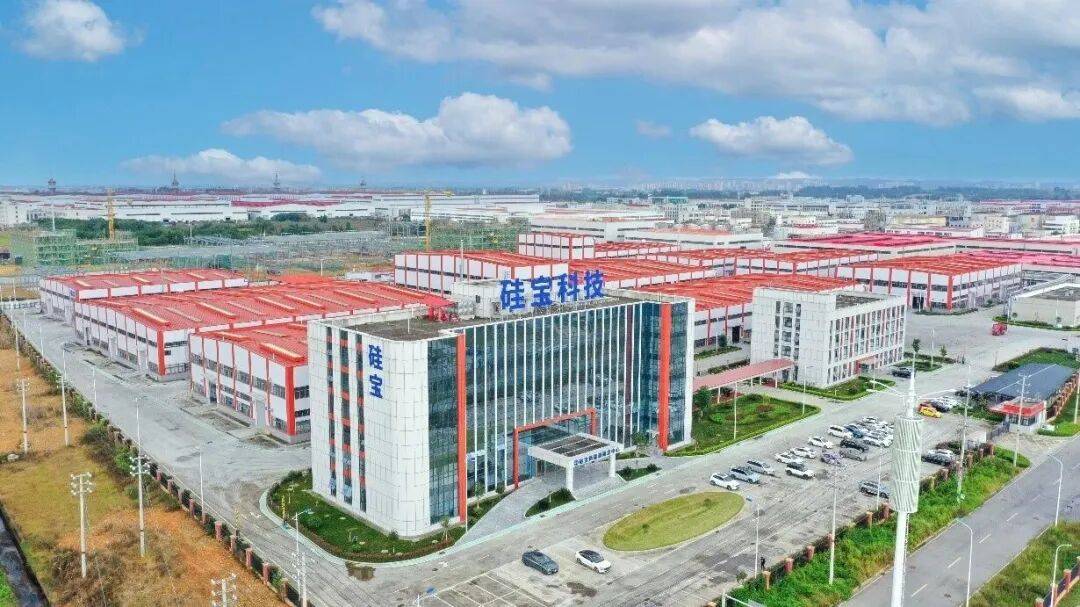
硅宝眉山新能源基地,投资5.6亿元、占地160亩
作为国内布局硅碳负极较早的新材料企业,硅宝科技自2016年启动硅碳负极项目,布局CVD工艺路线,打造多元化硅碳产品矩阵,同步配套开发适配硅碳体系的有机硅粘结剂,形成“硅碳负极+专用粘结剂”协同配套的差异化方案,重点面向高端3C消费电子、无人机、储能等场景提供配套客户验证与商业化落地。
未来,硅宝科技将持续做强技术、做优产品、做大产业,携手硅碳负极相关产业链上下游伙伴,共同推动硅碳负极材料在实际应用场景的规模化落地。