撰文 | 雁秋
编辑 | 李信马
题图 | AI制图
最近打开任何一场手机发布会,几乎都是一半讲AI,另一半讲影像——镜头、传感器、算法、联名,样样不缺席。
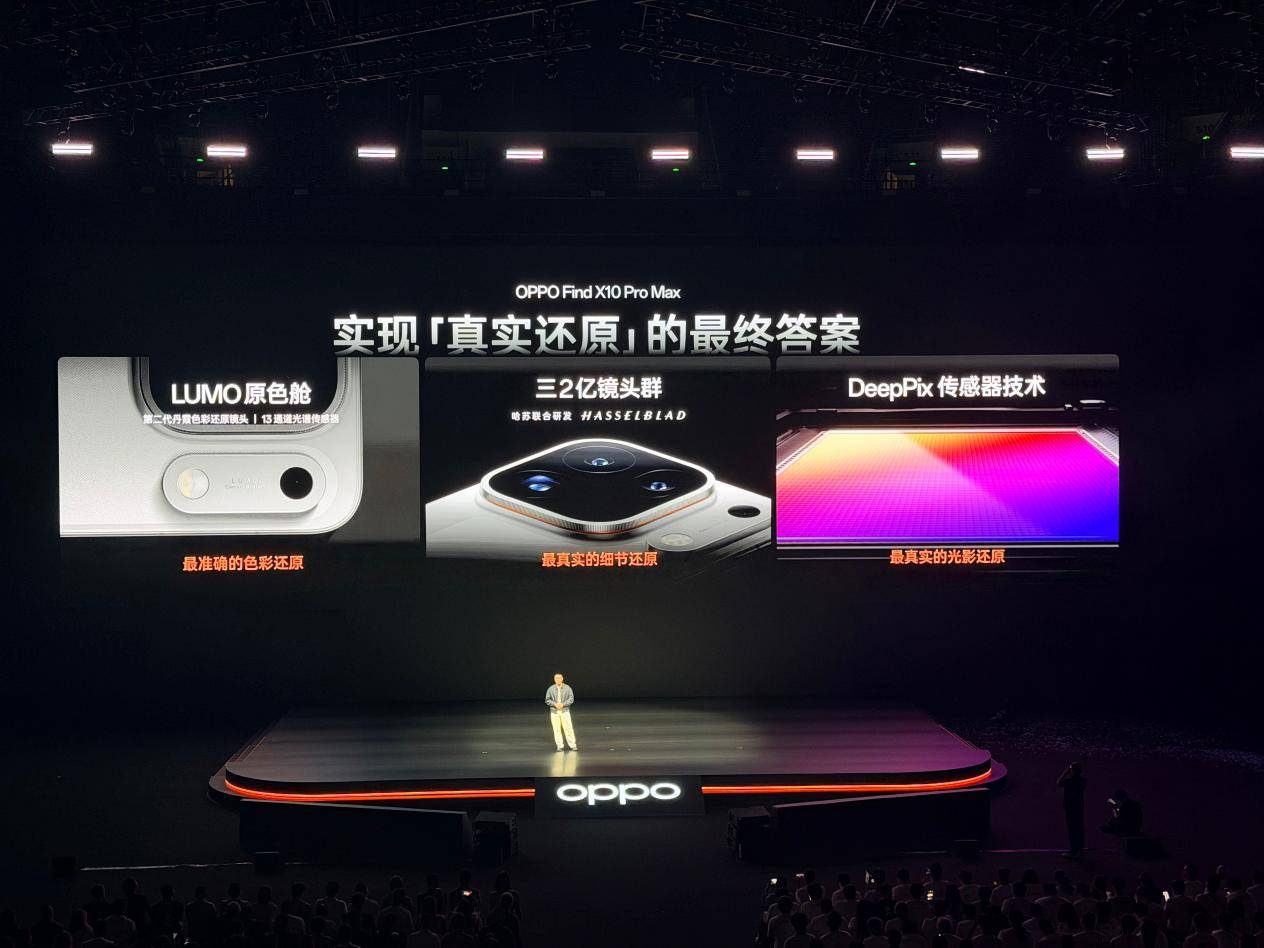
vivo将动态影像上升至公司战略层面,喊出“拍照第一,视频唯一”;OPPO聚焦全焦段真实还原,刘作虎直言“真实还原是OPPO影像的灵魂和最高使命”;荣耀Magic 9拉来电影机品牌阿莱做联名,小米则发力AI大模型影像,继续用徕卡双2亿构建影像护城河……手机影像似乎已经进入“人人都是电影导演”的时代。
都进入AI手机时代了,怎么大家还是往影像上砸钱?更值得深思的一点是:这些越来越“高级”的影像系统,是用户真正想要的吗?
01、用影像撑住高端
摄影圈有句话大家应该常听到:“底大一级压死人。”
由于感光元件、镜组厚度都有限,手机影像的竞争,本质上是在跟物理极限较劲,这也恰恰解释了AI在手机影像里为什么这么重要——光学到不了的地方,可以用AI补齐。
这几年,无论是自动调曝光还是优化人像肤色,AI在影像处理领域的渗透已经很深。2025年曾有媒体报道,OPPO影像处理中70%-80%环节都用了AI,既提升拍摄效果,又不会留下明显算法痕迹——现在这一数字或许更高。
技术逻辑似乎说得通,还得看市场认不认。Counterpoint的一组调研显示,摄像头质量对77%的消费者重要,但性能才是最大的购买驱动力,电池续航紧随其后——也就是说,虽然用户认为影像很重要,但不是最重要的。
那为什么厂商还死磕影像?因为性能、续航、屏幕都可以堆料,但很难形成一眼可辨的差异,而影像不同,它同时连接硬件成本、算法能力、审美调性和社交表达。正因如此,影像才成为可感知、可比较、可传播的卖点。
更关键的是,影像直接关系到厂商能不能冲上高端。在知乎研究院《中国高端手机影像趋势与用户洞察》给出的数据中,接近95%的用户对高端手机影像有中高期待,画质、焦段、色彩,一个都不能糊弄。IDC报告显示,2026年中国手机市场将进入2亿像素摄像头的全面普及期,双2亿像素成为高端影像旗舰的标配。2025年中国600美元以上2亿像素高端手机市场,vivo拿下了超过38%的份额,小米第二,OPPO第三,前五名合计占超99%。
与此同时,高端市场本身也在扩容。Counterpoint数据显示,2026年上半年全球600美元以上高端手机销量同比增长5%,该价格段已占据全部手机销量的29%,而2025年同期为25%,2022年同期仅为20%。国产阵营中,OPPO高端销量同比大涨69%,核心驱动力来自Find X9系列的市场爆发;vivo高端同比增长20%,X300系列贡献了稳定增量。
图源:DoNews摄
显然,影像不是标配,而是迈入高端市场的“入场券”。不过,这张“入场券”的面值也在发生变化。
QYResearch数据显示,2025年全球手机摄像头模组市场约344.7亿美元,CIS市场规模253亿美元,同比增长9%。与此同时,有两个细节挺有意思:
第一,手机摄像头数量在下降,2025年第二季度全球智能手机平均配备3.19个摄像头,低于去年同期的3.37个,后置摄像头平均数量也持续收缩。第二,像素结构明显升级,5000万像素级占比达58%,1亿像素以上占9%,而1500万像素以下低端传感器占比已降至约12%。
这说明用户的认知发生变化,镜头不在于量,而在于质,每一个都得能打。厂商也明白这一点,与其塞四颗凑数的副摄,不如把主摄和长焦做到极致。比如vivo X200 Ultra直接把三颗摄像头全做成同代大底传感器,蔡司三大定焦大师镜头各管一个焦段,OPPO Find X10也是三颗2亿像素起步,全焦段8K视频录制。
厂商把资源压到主摄、长焦和算法上,用更强的单点体验支撑更高的定价。可以说,有了高端的影像,厂商才能讲高端的故事,才有资格在600美元以上市场谈溢价、谈品牌、谈忠诚。
02、用影像收“算力税”?
换个角度想,厂商“死磕”影像最直接的原因在于,这是端侧AI最适合落地、也最容易被看见的场景。
AI手机现在有个尴尬的处境,即供给跑得比需求快。IDC预测,2026年中国新一代AI手机出货量将达到1.47亿台,同比增长31.6%,渗透率首次突破53%。全球层面,Counterpoint Research预计2026年具备生成式AI功能的智能手机将占全球出货量的45%,较2025年的36%进一步攀升。
从数据上看,AI手机已经赢了,但用户端的反馈完全是另一个故事。
据《什么值得买》发起的用户调查数据,超过70%的用户购买了AI手机半年后就关闭了大部分AI功能,近四成消费者坦言自己已经完全忘记手机还有AI功能。Android Authority在今年3月初的一项超过6000人参与的调研显示,26%的用户买了AI手机后,从来没点开过任何AI功能,AI手机的AI功能尝鲜率超80%,但日常高频使用率不足三成,绝大多数能力沦为摆设。
一线消费市场的声音更直接,笔者多次探访各大手机品牌线下门店,导购们似乎在刻意回避讲解AI功能,转而向顾客强调大容量存储、超长续航、高清像素——他们认为这才是能让消费者掏钱的硬通货。有导购直言,对很多消费者而言,他们买到的所谓AI手机,本质上是被动的——为AI硬件付了费,但很可能直到这台手机报废,那个AI开关也从未被真正打开过。
一个品类在需求端还未形成刚需、供给端却已经铺开的时候,它需要一个能被看见的载体。从目前看,影像最适合做这个载体。
因为用户感知不到手机里跑着多大的模型,但却能看到AI把阴雨天修成晴天,比如vivo X200系列的“AI天气变装”可以模拟晴天光感,还能像素级消除路人,这是让AI从概念变成了能摸到、能分享、能跟朋友聊两句的体验。对厂商而言,这是最低门槛的引导:先把AI藏进影像,让用户用起来,然后再谈更复杂的智能服务。
还有一个不太被讨论的变化值得我们关注——AI影像正在告别免费。
几家厂商已经有了动作,小米18 Pro的“传奇一瞬”大模型影像功能每次消耗100积分,每月赠送60次,2027年起转为付费积分制;vivo的蓝心小V分了标准模式和Pro模式,Pro模式消耗完免费额度后需要购买会员或Token套餐。
AI影像正从自动优化走向端云协同生成,成本结构变了。过去算法可以预置在端侧,边际成本低,如今生成式能力依赖云端算力,调用越频繁,成本越高。于是商业模式也必须改变,算力成本不再只由厂商消化,而开始向用户分摊。
合理预测,接下来AI影像会从卖点变成服务,基础能力继续免费用来留住用户,高阶生成、风格化、专业修图、长视频生成等则按积分、会员或Token收费。手机影像的竞争,也会从拼硬件、拼算法,延伸到拼算力运营和付费转化。
拍照不再只是一次性买手机的成本,而可能变成持续订阅的成本。挑战在于,用户是否愿意为更讨喜的照片持续买单。
图源:AI制图
继续追问:
往后看,硬件参数趋同、AI能力普及后,真正拉开差距的,是厂商对用户创作需求的理解,影像的竞争不仅是能拍什么,而是能表达什么。从这一角度看,现在厂商的方向大致是对的,无论是vivo的动态影像战略、OPPO的真实还原路线,还是荣耀的电影工业工作流,都在不同维度上提升了用户的创作能力。
最后多说一句,影像可以成为高端入场券,但不能成为创新匮乏的借口。如果AI时代的手机创新,最终只剩下“拍得更好看”,那它不是影像的胜利,而是行业的偷懒。未来真正该回答的问题,不是厂商为什么还死磕影像,而是除了影像,还能拿出什么让人非换机不可的理由。