《科创板日报》10月17日讯(记者 曾乐 陈俊清)2026湾区半导体产业生态博览会(下称:2026湾芯展)期间,深圳方正微电子有限公司(下称:方正微电子)发布SiC DIP32功率模块,首发1200V 35mΩ及1200V 60mΩ两大产品,可匹配车载OBC、智能悬架电控、DC-DC转换器及车载空调等多元功率需求。
作为国内碳化硅IDM模式代表性企业,方正微电子本次新品落地,既是对自身车规级产品矩阵的关键补全,也是行业中压碳化硅迈入“硅平价”阶段、加速向终端市场渗透的缩影。
2026湾芯展期间,方正微电子技术副总裁刘韧接受了《科创板日报》记者专访,围绕公司IDM战略、产能布局、车规与AIDC双赛道进展、行业成本拐点及技术路线演进等核心议题展开深度交流。
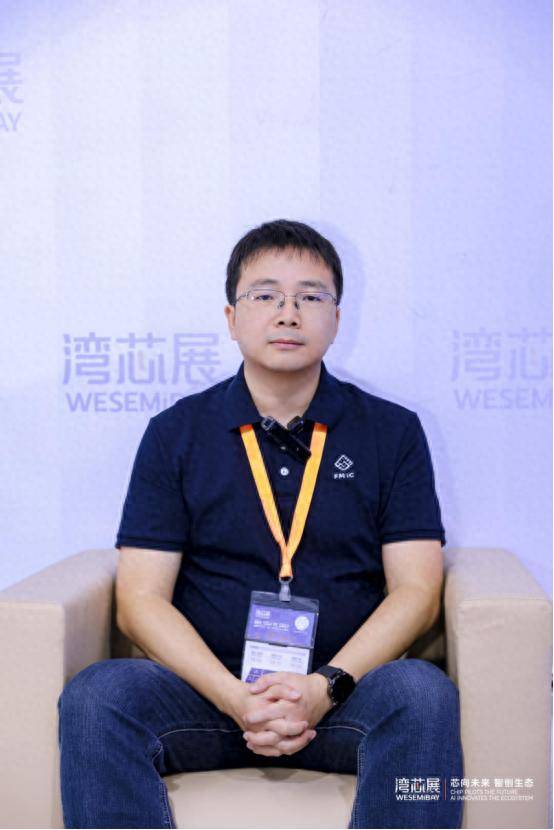
图:方正微电子技术副总裁刘韧
在刘韧看来, 碳化硅产业正站在规模化渗透的关键节点:电动汽车的渗透从主驱向车载全场景延伸,AI算力爆发驱动数据中心电源架构迭代,两大核心需求叠加工艺成熟与成本下探,正推动碳化硅从“高端选配”走向“普惠级”功率器件。而IDM模式所具备的设计工艺协同、全流程质量控制与快速迭代能力,将成为下半场竞争的核心胜负手。其判断,今年是SiC在AIDC领域应用爆发的元年,未来相关市场将呈指数级增长。
▍DIP32模块落地 完善车规碳化硅全场景矩阵
据刘韧介绍, 本次推出的SiC DIP32功率模块,是方正微电子针对车载中小功率场景打造的标准化产品。该系列采用通用DIP32封装设计,支持客户pin-to-pin直接替代,大幅降低导入成本与验证周期。基于公司统一的第三代芯片平台,DIP32模块可快速覆盖650V、750V、1200V、1500V乃至2300V全电压等级,支持根据客户需求进行定制化开发。

图:方正微电子SiC DIP32功率模块展示
刘韧向《科创板日报》记者透露,公司DIP32新品已在头部客户完成验证并拿到批量订单;与此同时,DIP 4in1系列化封装及2300V功率模块,正与客户开展联合设计开发。“目前配套的塑封产线已全面建成,机台配置齐备,产能处于充足状态”。
车规市场是方正微碳化硅业务的核心阵地。据介绍,截至今年4月,方正微电子车规功率芯片累计发货稳居国产厂商前列。可靠性方面,该公司芯片通过AEC-Q101认证,功率模块通过AQG-324认证,目前DIP32产品已完成2000小时可靠性测试,正向3000小时推进。
应用层面,除主驱外,碳化硅器件已渗透至车载OBC、DC-DC、智能悬架以及热管理系统。刘韧表示,车载热管理是重要增量场景,采用热泵循环的空调压缩机系统,在适宜工况下制热COP通常可达3-4,显著高于传统PTC电加热方案(COP≤1);采用SiC功率器件可进一步降低逆变损耗、提升系统效率和功率密度,已有越来越多客户导入相关方案。
事实上, DIP32只是方正微电子车规产品矩阵的一环。根据该公司产品路标,其车规SiC MOSFET已形成完整的电压与电阻序列,覆盖650V-2300V,7.5mΩ-120mΩ系列导通电阻规格,芯片平台历经G1、G2、G3三代迭代;封装形式涵盖裸片、TO247-4、TO263-7、TSCPAK、QDPAK等形态。
功率模块层面,方正微电子构建了DIP32、TPAK、HPD、HPD mini等完整产品系列,适配从低压小功率到高压大功率的全场景需求,可满足不同级别车型、不同车载系统的差异化设计需求。
当前,AI数据中心成为碳化硅的第二增长极。刘韧透露,公司AIDC相关器件已在多家AI数据中心头部客户完成验证导入,并锁定明年较大份额订单;DIP32系列产品已通过头部客户验证,获得小批量订单。
刘韧分析, AI数据中心供电正从传统“UPS+服务器PSU”架构,向高压直流(HVDC)和固态变压器(SST)等新架构演进。将PSU、BBU外置到机柜侧,采用800V直流母线,即HVDC/Sidecar方案。SST则是固态变压器,用高频电力电子变换替代传统工频变压器,可直接将中压交流变换为800V直流。高压母线能降低电流和线路损耗,但要求功率器件耐压更高。以上两种应用场景正是碳化硅的优势领域。
“当前AI数据中心领域碳化硅渗透率接近20%。”刘韧判断,随着制程改进、良率提升以及衬底外延价格下降,650V与750V电压段碳化硅在部分场景基本实现与硅基器件同价,在机柜级供电等新方案中碳化硅优势显著,预计从今年起将进入指数级增长阶段。
▍IDM模式赋能 构建端到端制造自主可控护城河
碳化硅功率器件的产业特性,决定了IDM是更具长期竞争力的商业模式。刘韧表示,“公司研发团队与Fab厂模组团队深度协同,核心光刻机、高温离子注入机等设备可支撑未来3-5代产品迭代”。
作为国内最早布局碳化硅IDM的企业之一,方正微电子的产业布局有着清晰的演进路径:该公司于2003年从硅基功率器件代工起步,2017年正式向第三代半导体业务转型;2021年深圳市重大产业投资集团入主后,其加速加码碳化硅全产业链投入,现已建成从衬底战略合作、自建外延、芯片设计、晶圆制造、模块封装到终端销售服务的端到端IDM能力,形成了“设计-工艺-制造-封装-服务”的闭环。
刘韧表示,模拟功率器件与逻辑芯片不同,设计与工艺密不可分,只有研发与产线协同才能持续打造有竞争力的工艺平台。“公司积累了丰富的前沿工艺落地经验”。工艺能力上,“公司已掌握栅氧关键工艺技术,且通过电动汽车主驱大规模量产验证。基于统一工艺平台,新产品开发周期大幅缩短。”刘韧如是说。在研发节奏上,刘韧表示,公司执行“预研一代、开发一代、量产一代”的三代产品规划,单步工艺开发同样遵循三代节奏,针对核心性能痛点做专项优化,在提升产品竞争力的同时有效控制研发及制造成本。
产能方面,刘韧给出相关规划:公司预计明年Q2的8寸SiC产能达8000片/月;“今年公司6寸碳化硅晶圆总产能约28万片。全年目标是将8寸产能扩展至10万片,同时利用6寸与8寸机台的兼容性,逐步将部分6寸产能转移至8寸,并对剩余6寸设备进行统一改造,整体产出效率将进一步提升。分产品来看,DIP32系列年产能约80万颗,正处于市场拓展期”。
▍成本拐点临近 8寸产线撬动产业规模化增长
谈及碳化硅量产的核心瓶颈,刘韧称“仍在成本”:一方面是衬底成本,早期8寸碳化硅衬底良率偏低,成本一度达到6寸的2倍以上;另一方面是设备投资,目前业内多数存量6寸设备不具备改造为8寸的能力,8寸产线需要全新的资本开支。
随着产业成熟度提升,6寸衬底外延价格已触底反弹,8寸价格仍处于下行通道。刘韧判断,2026年内8寸与6寸的成本就将迎来交叉点,届时8寸单位成本将正式低于6寸。“公司已提前布局8寸产品开发,做好产能切换准备”。
从成本竞争力来看,其表示,目前公司在650V、750V中压领域的碳化硅器件成本已与硅基器件相当,1200V高压领域则在性能上大幅领先硅基方案,成本控制也优于海外同行。
针对行业“低端产能过剩、高端车规供给不足”的结构性矛盾,刘韧表示,近两年国内厂商技术进步显著,头部车企与工业客户出于供应链安全考虑,开始主动导入国内头部供应商,本土替代进程正加速发展。
目前,全球碳化硅主流技术路线分为平面工艺与沟槽工艺。其中,英飞凌等国际厂商以沟槽工艺为主,其余多数厂商采用平面工艺。
刘韧分析,平面工艺质量控制更稳定,高温特性更优;沟槽工艺则在750V及以下导通性能上有优势。“公司正探索超级结工艺,以解决高压器件导通电阻随耐压陡增的问题,进一步提升高压产品的性价比”。
据刘韧介绍, 未来2-3年,公司研发将围绕两大方向:晶圆端,中压产品持续降本,高压领域开发超级结等新工艺,突破传统工艺的性能瓶颈;模块端,基于核心工艺平台快速推出全系列产品,同时顺应车规需求从灌封向塑封升级,提升器件最高结温与输出能力,帮助客户降低系统成本。
赛道布局方面,目前电动汽车占碳化硅总需求的60%-70%,是该公司的核心赛道;AI数据中心则成为第二增长极;与此同时,其在拓展光储充、低空经济等场景。“针对低空经济飞行器对功率模块紧凑化的严苛要求,公司已开展定制化适配开发”。
刘韧表示,碳化硅产业仍处于快速渗透的早期阶段,IDM模式在工艺迭代、质量控制与成本优化上的优势将持续显现。“公司将坚持工艺平台化与产品差异化策略,稳步释放产能,抓住汽车与AI两大核心增长机遇,推动国产碳化硅向高端市场突破”。
(科创板日报记者 陈俊清 曾乐)