十月十九日,当那份第50号公告悄然落地时,并非仅仅是印度买不到中国盾构机带来的窘境让人唏嘘,更令人扼腕的是,即便他们转向了德国海瑞克,也同样陷入了停滞的泥潭。原来,海瑞克卖给印度的大直径盾构,不少关键部件是在广州工厂组装完成的,这让事情变得微妙而复杂。公告于11月18日正式生效,盾构机、岩石掘进机整机,以及刀盘、主驱动、管片拼装机等核心零部件,甚至连再制造修复技术,都被纳入了出口管制清单,步履式挖掘机、高原型湿喷机也一同被列入其中。 公告的措辞简单明了:对于那些存在争议的敏感地区,必须先获得许可才能出口;即使是出口到其他国家,也需要进行登记,并承诺最终用户不得转手倒卖给敏感地区。印度《经济时报》第一时间对此做了报道,担忧地铁、高铁以及边境隧道建设都将受到冲击。
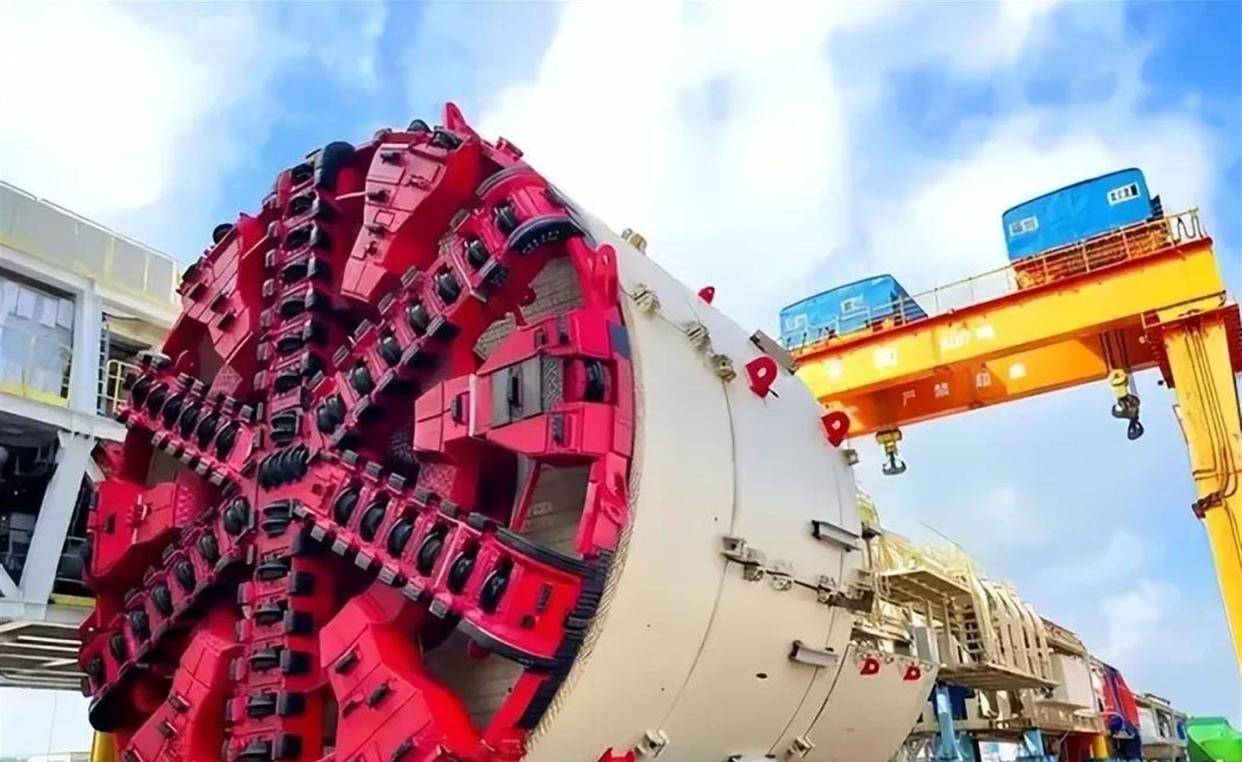
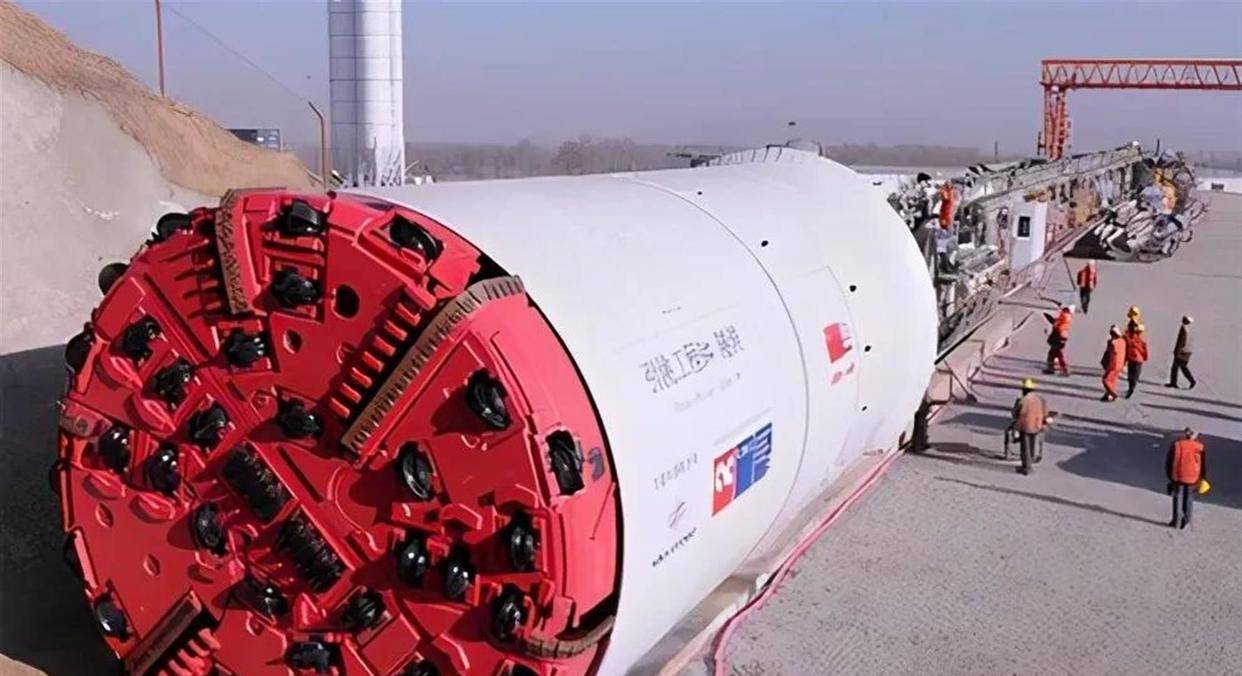
然而,这件事情的有趣之处在于,它远非简单的不卖你机器那么简单。盾构机本身就不是标准化的库存商品,它如同为特定隧道量身打造的艺术品。一台机器的规格必须根据隧道的直径、地质条件、埋深等因素进行定制,一旦完工,基本也就完成了它的使命。因此,能够制造盾构机的国家寥寥无几,买家也缺乏足够的议价空间。 二十多年前,中国正处于被卡脖子的境地,进口一台盾构机动辄数千万到上亿,维修时,外国工程师会设置警戒线,严禁中国技术人员靠近。但中国并没有放弃,从中铁一号开始,我们一步步啃下这块硬骨头,刀盘材料、主轴承、液压系统,一个个难题都被攻克。如今,全球盾构机市场份额中,中国占据了七成以上,国产化率更是高达九成五。这中间,凝聚着无数中国工程师的智慧和汗水。
印度并未就此屈服,试图寻找其他途径。孟买至艾哈迈达巴德高铁需要13米级的大直径盾构,印度选择了德国海瑞克,这背后是欧洲品牌带来的信任感。然而,海瑞克这类大直径设备的生产基地主要就设在广州,正当设备准备发货时,却遭遇了出口审查的阻碍,机器被滞留在广州港,无法出运。印度媒体也渐渐明白,即便贴上了德国的标签,只要产线在中国,也无法逃脱中国的出口管制。 更深一层来看,德日盾构本身也依赖着中国的供应链。刀盘刀具、特种钢、稀土永磁、部分液压电控元件,这些关键部件的源头都指向中国。即使更换品牌,也无法摆脱这些零件的依赖。
印度本土也并非毫无动作。国企BEML寻求与国外设计方的合作,并计划在2026年推出国产盾构机,还投入了高达12亿美元的产业扶持资金。但当我们拆开杜尔加号那台机器,仔细观察,却发现主轴承来自德国罗特艾德,液压系统来自力士乐,电控系统则来自西门子。按重量算,本土化率能达到七成左右,但如果按价值来算,核心部件的国产化程度几乎为零。盾构机的门槛,不在于焊接一个钢壳,而在于刀盘耐磨层、主轴承的热处理、地层数据库的建立以及液压响应算法的优化。这些都需要时间积累和技术沉淀,不能简单地贴上国产的标签就能够实现。 谈及边境地区的情况,则需要区分对待。佐吉拉隧道,全长13.15公里,计划于2026年6月主洞贯通,确实是印度边境基建的一次大手笔。然而,它并非由盾构机开凿,而是通过钻爆法,一炮一炮地硬凿出来的。真正受困于出口管制的是下一层——随着高原隧道、软岩破碎带以及长距离掘进的需求日益增长,钻爆法的效率已经难以满足需求,必须转向TBM(隧道掘进机)这类设备。

印度边境地区基建项目的规模日益扩大,佐吉拉隧道仅仅是其中一环,后面还有铁路、公路以及配套隧道网络等一系列工程。一旦依赖进口设备,工地的进度便要受到他人排期的制约,平时的成本问题,在边境项目上则转化为工期和主动权的问题。 中方在此次的表态也颇为克制,强调这并非禁运,而是两用物项管制。商务部发言人的原话是:明显具有军民两用属性,符合国际通行做法。盾构机确实具有两面性,在民用领域,它用于地铁建设、穿江隧道、水利工程等;而在边境地区,它则可以用于挖掘地下通道,提高后勤保障能力,增强部队的机动性。
因此,管制锁定的并非卖不卖,而是卖给谁、去哪挖、能否转手。对于正常的海外地铁项目,走正常的许可和登记流程即可;但对于那些敏感的边境工程,则需要格外谨慎。印度媒体现在呼吁加快国产研发,方向没错,但时机还不够成熟。 盾构机背后,是二十多年工地数据积累而成的庞大产业链,涵盖了钢铁、轴承、液压、刀具、电控、施工反馈闭环等多个环节。印度拥有基建需求和补贴政策,但地层数据库和材料底子,需要一台一台机器,一点一滴地积累。这并非一蹴而就的事情。 这份公告的发布,表面上是关于盾构机,实际上是对工业体系话语权的象征。过去,我们买机器时被人挡在警戒线外,而如今,别人买机器时却需要先通过一道许可。 然而,一个值得深思的问题是:盾构机究竟应该被视为普通工程设备,还是应该归类为军民两用装备?边界在哪里,不同国家给出的答案也不尽相同。这场关于盾构机的博弈,或许预示着全球产业链重构的开端。