我抬头望了望窗外,灰蒙蒙的天空仿佛也预示着这场科技与地缘政治的博弈的复杂性。2026年,欧盟主席冯德莱恩的一句欧洲人不需要自己去开发最前沿的AI技术,如同投入平静湖面的一颗石子,激起了欧洲科技圈翻腾不息的浪花。

这话一出,欧洲科技界立刻分裂成泾渭分明的两派。Mistral AI的创始人门施,笔锋犀利地写下《要么建设,要么投降》,他声嘶力竭地警告,放弃前沿模型研发,欧洲最终只能捡别人剩下的边角料。DeepL的库蒂洛夫斯基也紧随其后,他掷地有声地指出,欧洲必须掌握人工智能价值链的每一个环节,否则利润和创新的大头都会流向其他地方。然而,政治层面的主动退却,与企业界强烈的反抗情绪形成了鲜明对比。冯德莱恩的这番认命背后,是算力差距的无情现实吗?还是欧洲在步步深陷对外部的依赖?就在这场争论尚未尘埃落定之际,稀土供应链上骤然爆发的危机,又给这场风波添了一把火。
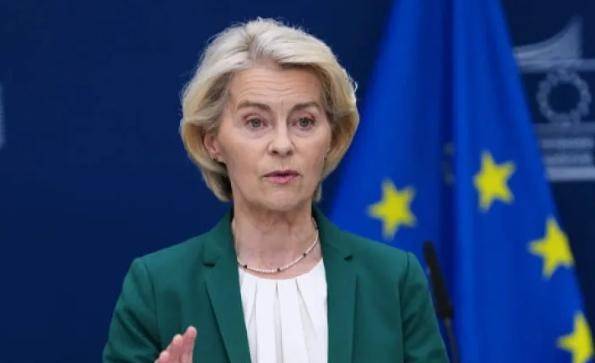
这场退与不退的抉择,究竟该如何权衡?冯德莱恩的表态并非孤立存在。西门子董事长斯纳贝,作为欧盟人工智能特使,在私下讨论中也表达过类似的观点。瑞典法律AI平台Legora的负责人尤内斯特兰德也公开表示,如今要从零开始建立一个具有全球竞争力的前沿实验室,几乎是不可能的任务。支持这一立场的观点在于,欧洲拥有海量的工业数据和广泛的应用场景,即便不做底层模型,也能从中获取可观的效率提升。
然而,反对者的声音更为激昂。门施的《要么自主建设,要么拱手投降》,在网络上迅速传播。他以互联网时代的经验为鉴,指出欧洲当年习惯于在别人搭建好的底层框架上构建应用,结果是搜索、操作系统和大型云平台最终落入了美国公司手中,每年都要支付给美方巨额的云服务费用,超过2600亿欧元之多。他坚信,如果模型层继续被他人掌控,价格、接口和版本更新的节奏都将受制于人,欧洲的支出只会水涨船高。 库蒂洛夫斯基将矛头直指软件工程领域,他指出,过去企业会将资金投入到本地工程师手中,而现在,越来越多的编码工作正被人工智能接管,外部模型服务的采购支出也在不断涌向海外,欧洲自身的技术价值正在被逐步吞噬。Mistral目前的估值超过210亿欧元,其发言人明确表示,放弃前沿路线将是一场战略性错误。在我看来,这场分歧的核心,并非单纯地能否追赶,而是对依赖的容忍程度。冯德莱恩的选择,是承认算力上的差距,先退一步再寻他路。
但门施和库蒂洛夫斯基的担忧却更深一重:一旦选择退却,这条路可能就再由不得欧洲自己掌控。两种判断都拥有各自的事实依据,简单的务实或投降之词,无法轻易否定对方的立场。欧盟也并非袖手旁观。2026年7月30日,欧委会启动了7座AI超级工厂的招标,承诺提供高达100亿欧元的公共资金,力图撬动至少200亿欧元的社会投资。虽然这个计划颇具规模,但其推进节奏与中美头部企业以月为单位的模型迭代速度,显然存在着巨大的差距。目前,欧洲在全球AI算力占比仅为5%左右,而美国则占据了75%以上的份额。 仅仅依靠一句专注应用根本无法弥合这个鸿沟。围绕前沿模型展开的争论,归根结底是战略选择尚未达成共识。然而,在AI算力之外,还有另一本更加账目严峻的账单,正在稀土供应链上徐徐展开。
一家微小公司,却掌握了EUV链条上的关键一环。2026年7月,中国商务部发布公告,将14家欧盟实体列入出口管制名单,其中就包括位于德国巴伐利亚州的辛德豪瑟材料公司。这家企业规模并不大,只有十几名员工,专注于高纯稀土溅射靶材、镀膜材料和六硼化镧阴极的生产,它们的产品被供应给蔡司,进而进入ASML的EUV光刻机光学镜头镀膜环节。这家公司占据的位置看似狭窄,但替代难度却异常艰巨。联合早报的报道指出,该公司此前几乎没有分散供应来源,对中国稀土原材料的依赖程度极高,如果制裁持续下去,它很可能在未来几个月内走向破产。
欧盟的回应同样迅速。彭博社在2026年10月14日披露,布鲁塞尔正在与中方展开谈判,寻求一个对等安排:欧方考虑解除对一家中国企业的贸易限制,以换取中方将辛德豪瑟移出管制名单。欧盟贸易专员谢夫乔维奇在访华期间,与中国商务部长王文涛讨论了出口管制和稀土许可的具体案例。在2026年10月8日至9日举行的中欧贸易投资磋商机制第二次例会中,双方达成了16项共识,其中中国表示愿意通过绿色通道机制,为稀土及永磁体对欧出口许可审批提供便利。
这其中蕴含着复杂的逻辑关系。欧盟的急切心情,并非因为辛德豪瑟本身的经济价值有多大,十几名员工的企业在整个欧盟经济版图中微不足道。它真正担忧的是,一旦辛德豪瑟倒闭,将导致EUV交付节奏受阻,欧洲在先进设备供应链上的可靠性将面临严峻挑战。尽管西方国家能够设计和组装出最复杂的的光刻机整机,但上游那些高纯稀土材料、特种靶材和镀膜工艺,在分离精炼环节上仍然高度集中在中国。
正如国际能源署的数据所显示,中国控制着全球约90%的稀土精炼产能和约95%的成品永磁体产出。虽然矿山可以另寻,分离线可以新建,但工艺调试、良率爬坡和客户认证所需的时间,绝非签署一份投资备忘录就能缩短的。我个人认为,这场博弈值得关注的不是谁卡了谁,而是双方切入的位置。欧美在EUV整机环节设限,中国则在EUV上游的材料节点上做出了对等回应,精准地抓住了那个不显眼但难以绕开的关键环节。
欧盟主动提出对等安排,也表明它已经认可了这种博弈的框架,而非试图单方面施压。稀土问题带来的压力,不会仅仅局限于辛德豪瑟一家公司,它将沿着供应链向下蔓延,下一个感受到震动的就是离终端更近的芯片制造环节。
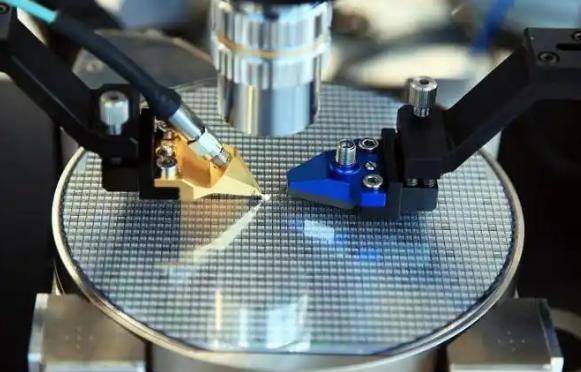
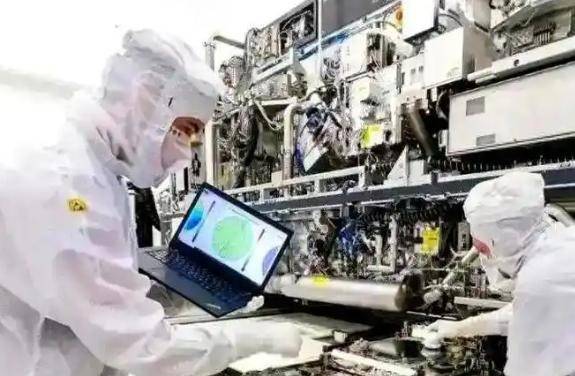
台积电的问卷调查。2026年10月22日,路透社报道称,台积电向工厂自动化和设备供应商发放了初步的技术问卷,旨在评估在洁净室机械电机中替换中国稀土永磁体的可行性。消息一出,各种停产倒计时的猜测立刻甚嚣尘上。然而,冷静分析之后,情况远没有那么危急。台积电的问卷还处于早期技术评估阶段,并未发出任何正式的替换指令,也未与设备商签订商业替代合同。它只是简单地向供应商提问了一个非常具体的问题:这些电机是否可以在不用中国稀土永磁体的条件下运行。
台积电的生产线上,晶圆载台、真空机械手、天车和精密光学平台大量使用含钕、铽、镝的永磁同步电机,这些材料能够在持续热负荷下保持磁性能,是纳米级定位稳定的基础。如果更换永磁电机,理论上存在感应电机、开关磁阻电机和铁氧体驱动等方案。感应电机虽然不依赖永磁体,但发热量更大、体积也更大,而洁净室对热稳定性和亚纳米级光学校准的要求,很难容忍这样的变化。
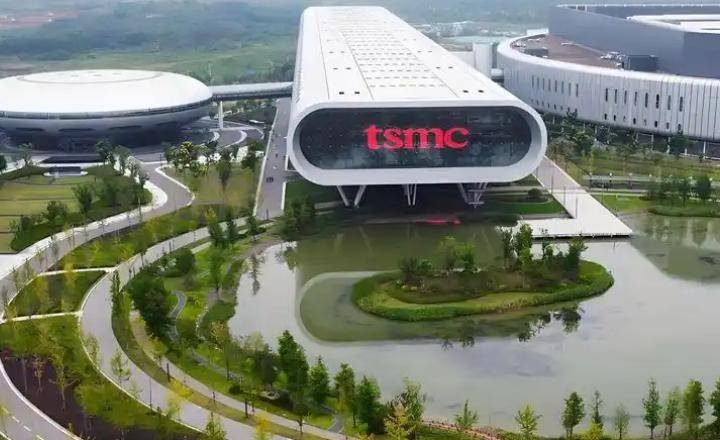
铁氧体的磁能密度较低,要达到与永磁电机相同的转矩输出,就必须增大设备体积,并重新设计内部机械结构,这也会增加振动风险。更现实的挑战在于认证环节:半导体设备的运动部件更换,需要重新进行粉尘、真空完整性、可靠性和寿命验证,通常需要12到24个月的时间,设备商在没有客户明确需求的情况下,通常不愿轻易改变已经通过认证的运动组件。在我看来,台积电这份问卷的分量不在于它是否马上要更换零件,而在于它开始系统性地评估不用中国稀土永磁体这条路的技术成本和工程难度。
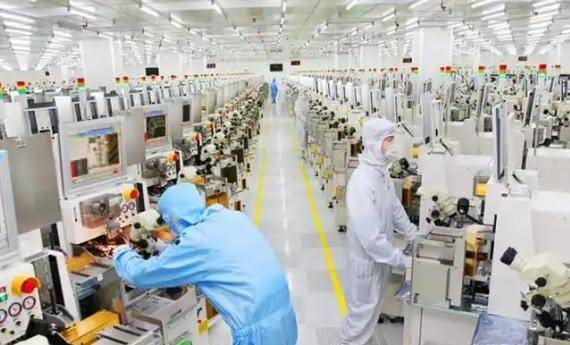
台积电所担忧的,并非仅仅是本月断供,而是如果管制范围继续扩大,先进生产线的零部件供应链将陷入被动局面。提前询问成本不高,却能获取重要的信息。台湾地区经济主管部门也在支持工研院规划稀土试生产线,目标是3年内满足岛内约50%的相关需求,但那仅仅是规划目标,距离实际生产还有很长的路要走。尽管稀土永磁体在设备总成本中占比很小,但如果没有合格的备件,维修节奏和交付计划就会被打乱。 中国在稀土分离精炼和磁体制造上的集中度,是长期工艺积累和产业配套结果。海外新建产能需要跨越调试、良率和客户认证等多重关卡,每一步都需要时间。供应链集中虽然能带来影响力,但也会促使其他经济体加快寻找替代方案。从长远来看,稀土产业的竞争力最终还是要回归到精深加工、磁材性能和交付效率上来,单一环节的集中度并不是一种可以无限延续的优势。 总而言之,冯德莱恩对前沿模型研发的表态,反映了算力差距和流程速度的现实约束。门施和库蒂洛夫斯基的担忧,则源于对技术依赖代价的清醒认识。这两条线索各有事实依据,但稀土供应链上的动静,将问题提升到了一个新的层面:欧洲面临的挑战,不仅仅是单一赛道上的落后,而是多个关键节点同时承压。 人工智能算力可以通过投资和时间来弥补,但稀土分离精炼和磁体制造的替代,需要更长的产业周期和更扎实的工程积累。辛德豪瑟的对等谈判和台积电的无稀土电机问卷,本质上都是同一个逻辑在不同环节上的展开。真正值得关注的,不是谁停滞不前,而是谁在为自己的供应链构建冗余,谁能够将关键环节的控制权掌握在自己手中。这道难题,远比追逐或放弃更加棘手。