美国芯片管制之后,新一轮限制瞄准云端算力租用。BIS 这份尚未公示的草案,打算把海外云厂商向中国实体交付 AI 算力纳入管控。算力封锁到底意味着什么,美国真正忌惮的是什么?
2026年8月底,一份草案的内容被悄悄送到了美国几家云厂商和行业协会的桌上。
它没有在《联邦公报》公示,没有新闻发布会,也没有编号。但它要管的事,是过去四年所有芯片管制都没管住的那一块:中国企业通过网络,在海外租用美国的算力。
这份草案出自美国商务部工业与安全局(BIS),目前仍处于早期起草阶段,计划于9月开启行业意见征集,最终能否落地存在较大不确定性。但它的方向已经很清楚:如果最终用户是中国实体,云端交付的AI算力,在功能上等同于硬件出口。
而在它之前,还有一份已经通过众议院、却卡在参议院的法案——那是这条路上的第一块铺路石,不是终点。
先说结论:这份规则真正想解决的,不是“中国公司跑得太快”,而是一个更让华盛顿难受的问题——过去四年的每一轮加码,都在替对手做市场教育。
美国现有的出口管制只管两件事:物项跨境转移,以及技术资料向外国人释放(EAR第734.13、734.14条)。
这套规则有个明显的缺口:一颗芯片可以待在弗吉尼亚的机房,算力通过网络卖给上海的客户。芯片没跨过任何一根国境线,客户也没取得任何所有权——管制赖以启动的两个要件,一个都没触发。
于是形成今天的局面:中国企业通过新加坡、马来西亚、泰国的数据中心远程租用先进算力,训练放在海外跑,权重拿回国内做推理。业内叫“外训内推”。从EAR的文本看,这种行为是合法的——CNBC 2026年8月19日的报道及多位出口管制律师的分析都确认:芯片未转移、客户未取得所有权,触发机制从未启动。
但需要说清楚的是,管制并非“将来时”,而是“进行时”。BIS在现行EAR框架下已经实施了管控:2026年5月31日,BIS发布《先进计算物项许可要求执法指引》,明确出口到总部位于D:5国家/地区组(包括中国)或澳门的实体,或最终母公司总部位于D:5组或澳门的实体,即使实体本身位于D:5组之外,仍需获得许可证。2026年6月12日,BIS在Fable5/Mythos5事件中首次主张“提供对AI模型的访问即构成出口、再出口或境内转移”,确立了行政先例。
立法层面也在跟进。2026年1月12日,众议院以369票对22票通过《远程访问安全法案》(RASA,H.R.2683),把这个缺口写进了法律草案;1月13日送交参议院银行、住房和城市事务委员会,至今未动。业界预期大概率以附加修正案形式搭载2027财年《国防授权法案》(NDAA)推进。
值得一提的是,RASA两院版本的管制范围存在差异:众议院版本H.R.2683涵盖基础设施即服务(IaaS)、软件即服务(SaaS)及AI模型访问,范围较宽;参议院版本S.3519较窄,仅涵盖IaaS及用于大规模杀伤性武器的人工智能模型训练。
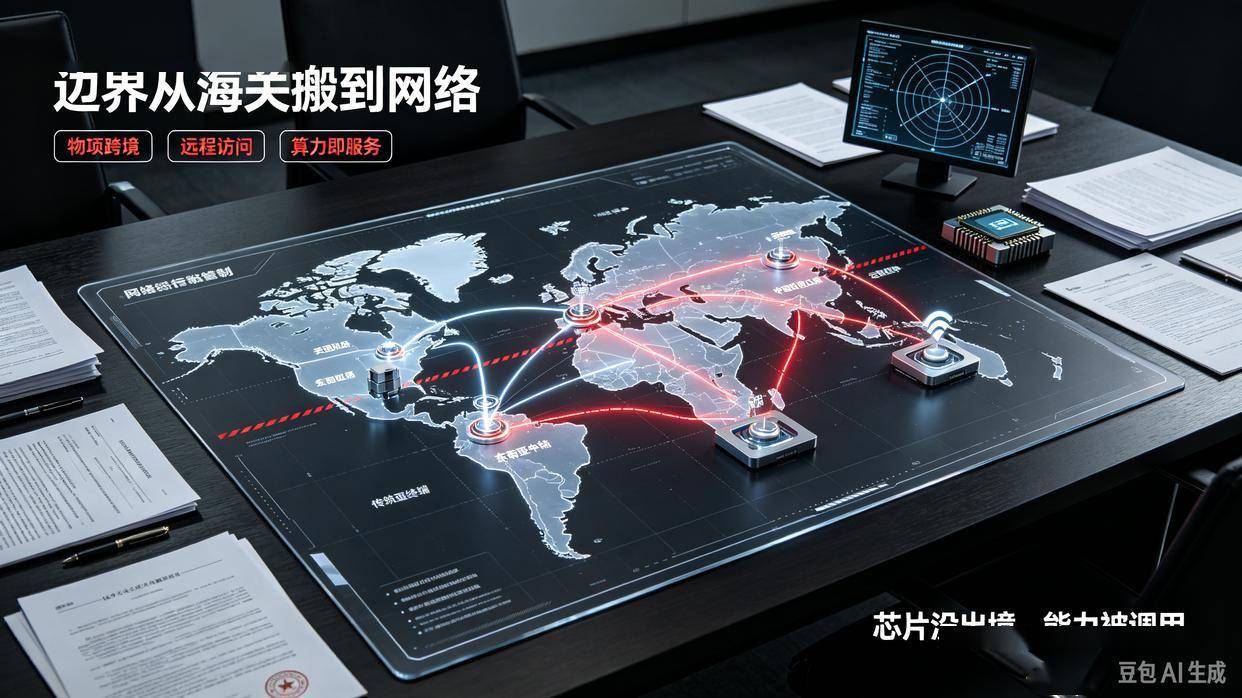
RASA要做的事就一句话:把“远程访问”写进“出口”的定义里。芯片不必运到用户手里,通过网络用也可能需要许可证。
这就把管制的边界,从海关挪到了网络。过去查的是“箱子去了哪里”,现在要查“算力被谁用了”。
把时间线拉长,才能看清这条规则为什么非出不可。
第一个是60%。据行业测算,中国企业通过租赁获得的美国算力,将在2026年自身采购量之上再加至少60%。物理管制压住了一条线,另一条线在暗处生长。
第二个是2.3吉瓦。马来西亚柔佛州的数据中心已宣布容量,从2023年末不足400兆瓦膨胀到2.3吉瓦以上——注意,这是签约和规划的容量,实际在运容量仍在追赶。而据公开报道,英伟达财报里新加坡开票营收占比稳定在22%左右,但备注写明:结算至新加坡主体的芯片设备,超99%并未留在本地,由云服务商分销至东南亚各地。
第三个是中美AI模型差距。不同来源对此给出了差异化的判断:斯坦福大学教授格雷厄姆·韦伯斯特认为中国落后美国约6个月;美国财长贝森特表示美国AI领先优势仅约3-6个月;DeepSeek创始人梁文锋则表示中美AI技术发展存在1-2年差距。无论取哪个口径,物理管制的设计前提是让中国落后一到两代,现实是差距远小于预期——而租赁算力是缩小差距这条路最大的算力来源。
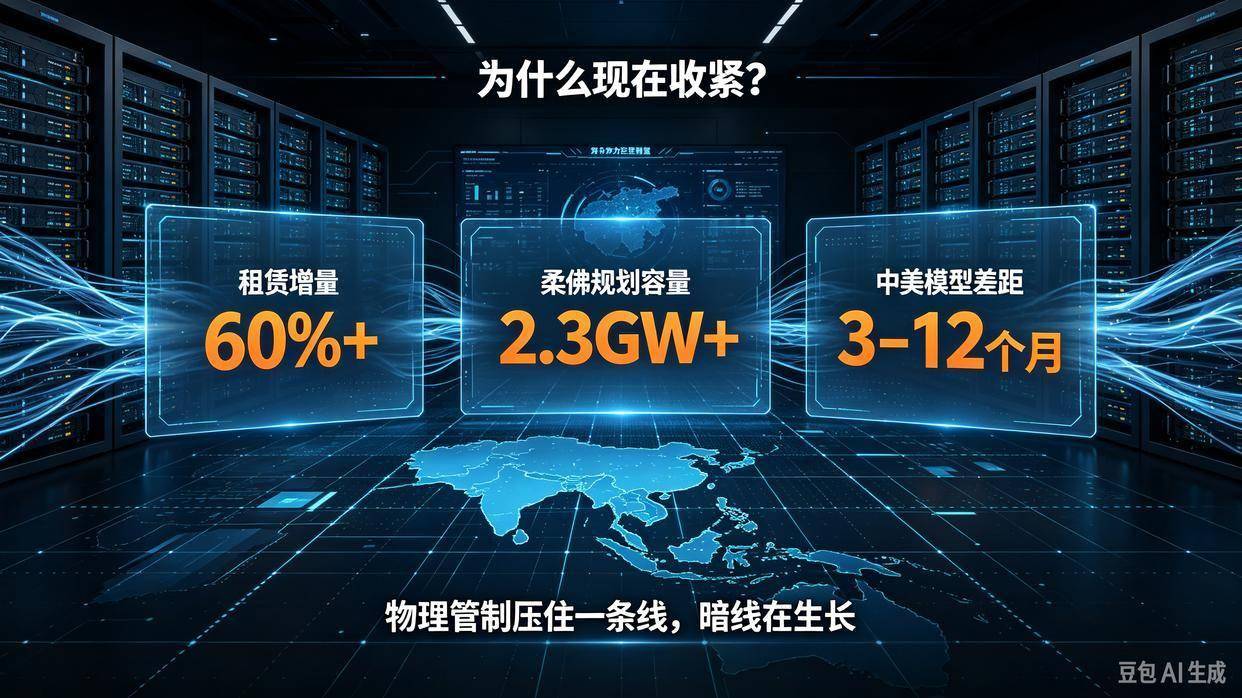
这三个数字放在一起,逻辑就很清楚了。管制假设与现实之间的缺口,才是当局动作真正的动因。
训练和蒸馏,两条路各堵一道。这才是完整的管制意图。
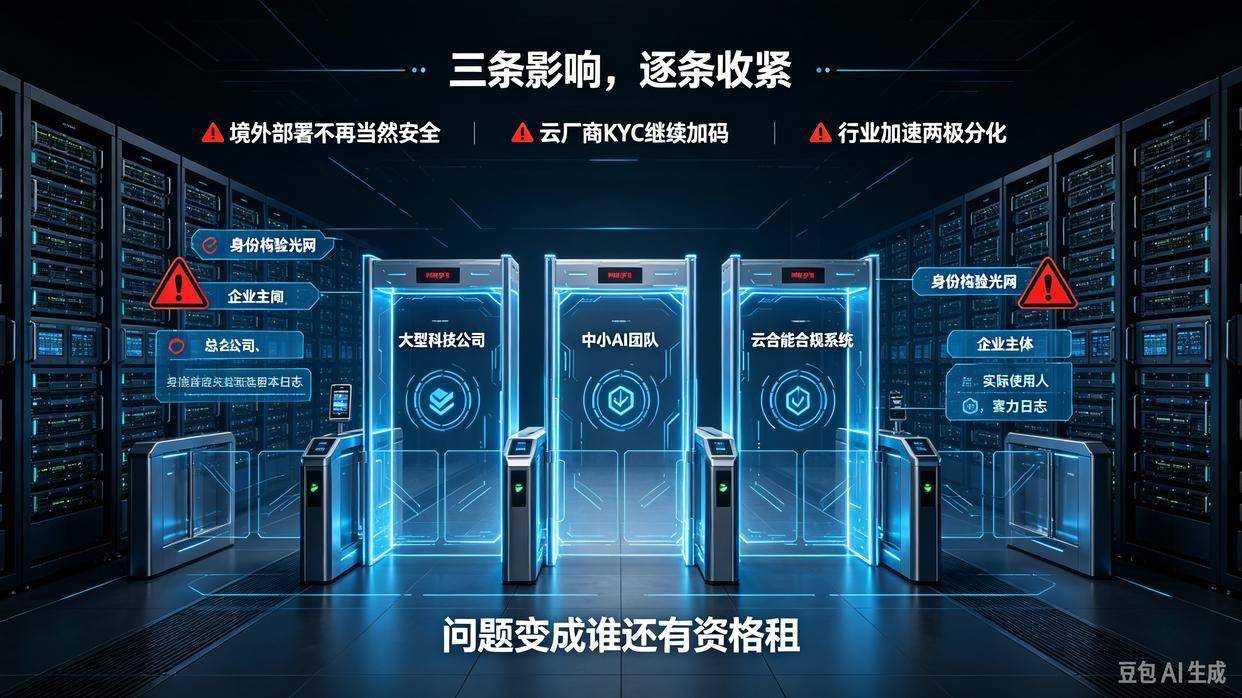
第一,境外部署不再当然安全。过去判断风险的标准是“卡有没有运进中国”。按参议院S.3519的文本,受关注主体不只看注册地,还看最终母公司总部所在地,香港、澳门明确纳入。这意味着,通过香港、新加坡的子公司去租,隔离不了风险。
第二,云厂商会对中国客户做更严的KYC。RASA不只管访问者,还把“提供远程访问”纳入监管。Oracle、AWS、Azure、GCP必须先搞清楚:租户是谁、母公司是谁、实际使用人是谁、在哪里用、用来干什么。这未必是全面禁租,但意味着审批变慢、合同变严、随时可能被断供。
第三,行业加速两极分化。大厂有自建集群、有中东和拉美的替代节点、有体系内的云;受伤最重的是靠东南亚“随租随用”的中小团队。万卡集群、按小时计费——这些弹性一旦消失,就只能回国排队。
真正的问题已经变成“谁还有资格租”,是否全面禁租反倒不是重点。
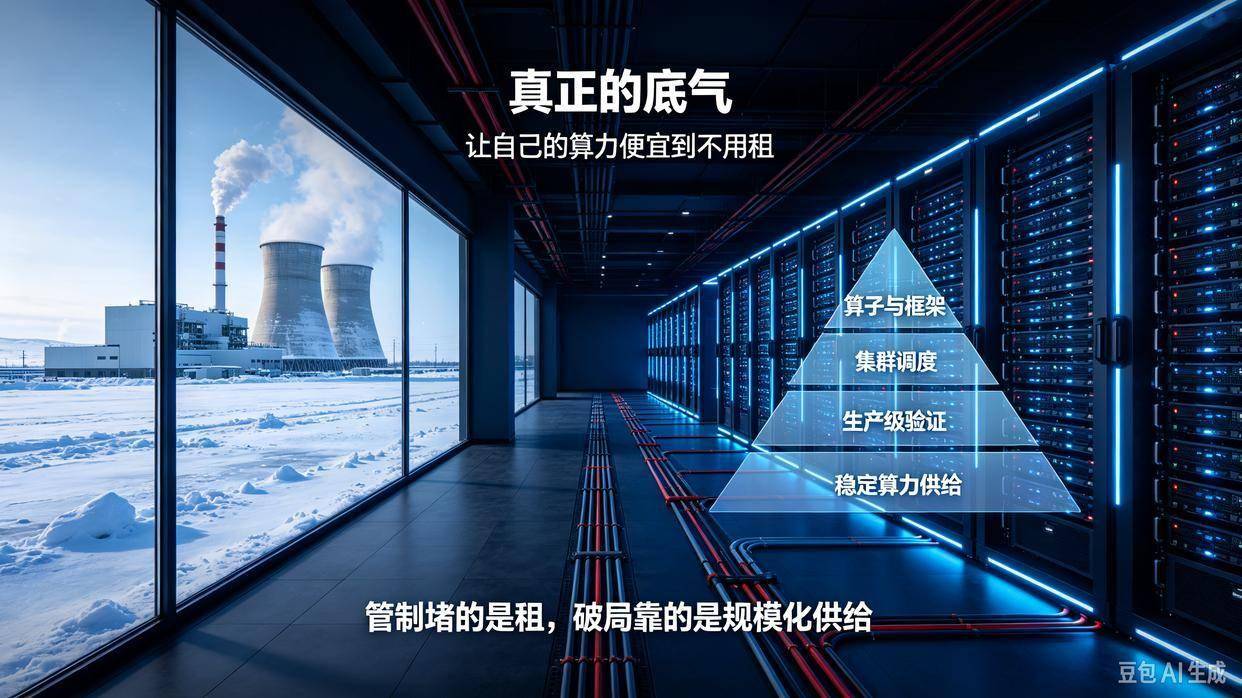
管制堵的是“租”,破局只有一条主路:让自己的算力便宜到不用租。
这件事已经有行为证据。中国移动已在哈尔滨、呼和浩特、武汉、广东等地规模化部署昇腾服务器,跑的是5G-A网络流量预测、基站智能节能、边缘AI实时推理——7×24小时不能停的生产系统,不是演示机,也不是试验场。其中,哈尔滨节点部署超1.8万张AI加速卡,AI芯片国产化率达100%,智能算力规模达6.9EFLOPS;广东节点智能算力规模达1600 PFLOPS。需要说清楚的是,这不是大规模替代,是特定场景下的生产级验证——但恰恰是这种“不能停”的场景,最能说明国产算力已经跨过了“能不能用”的门槛。
韶关的数据同样值得关注:已建成电信、移动、华韶、国产真武、华为昇腾超节点、移动(腾讯)昆仑芯等6个万卡智算集群,上架智能算力达5.1万P,成为华南地区最大算力集群。
运营商不比参数,只比三件事:稳不稳、贵不贵、供不供得上。据行业测算,昇腾在特定场景下的性价比优势明显——同样的预算,能部署更多的算力节点。对需要大面积多点部署的场景来说,这个数字比任何跑分都更接近实际决策依据。
软件栈也过了关键节点:CANN算子栈开源,ModelArts完成主流国产模型原生适配,MindSpore支持PyTorch模型迁移,大型国产集群已在多地投运。从算子、编译器到集群调度,每一层都有产业实测数据,不再只是实验室里的孤例。
另外两条路值得一提,但重要性低得多:
把“外训内推”倒过来。上海临港在尝试让海外算力需求进入国内,由国产模型完成推理后再把结果返回;汕头完成了中国首个城市级“Token出海”闭环验证。逻辑很简单:既然我算力便宜、模型够用,那就把服务卖出去,把训练任务租进来的必要性就下降了。
接受“算力效率”成为竞争力。管制越紧,“堆卡堆参数”越走不通,稀疏模型、MoE、蒸馏、轻量化训练由“优化项”变成生存必需。竞争维度从“谁有更多卡”被拉回“谁更会用卡”。
但要说清楚两件事
第一,RASA还没生效,BIS的新规也缺乏法律依据。贝克·麦坚时的律师明确表示,出口管制业界“普遍认为”商务部在现有法律下无权执行远程访问规则。如果强行发布,几乎必然面临云厂商的诉讼。真正的时间表不在国会的立法日程上,而在参议院什么时候动。
第二,执行这件事,技术上极难。在港口查箱子,看的是报关单;查云上算力,要核实每一个租GPU的客户是谁、母公司是谁、背后又是谁。没有云产业的自愿配合,华盛顿根本管不住远程访问——这也是为什么最可能的落地形态是设阈值加KYC,而不是全面禁止。达到一定算力规模(比如对标10²⁶ FLOPs的闭源训练)才触发许可审查,普通商业客户照常使用。真正被卡住的,是少数头部模型公司,而不是整个中国AI产业。
回到标题那个问题。
不是怕某一家公司跑得快,也不是怕某种模型参数更大。怕的是自己定下的规则,正在被自己定义的技术绕过。
出口管制这套工具箱,是为一箱一箱的芯片设计的,它假设能力随物流动,所以卡住物流就卡住了能力。但当算力变成一种按小时计费的服务,能力就变成了比特,而比特没有报关单。
更要命的是,每一轮加码都在产生一个副作用:它在替对手做市场教育。
这一点,英伟达自己在财报的风险提示里写得很清楚:出口管制已经损害了它的竞争地位,并且“鼓励中国、中东及其他地区的客户寻求替代方案,包括中国、欧洲和以色列的半导体供应商”。
管制本意是延缓对手的能力,结果是加速对手的供应链独立。一个国家的产业政策,被另一个国家的管制逼着成熟,这在半导体史上不是第一次,但这一次的规模不同,因为这一次堵的是整个前沿算力。
369比22的票数说明,国会已经不缺意愿。缺的是参议院的一票、BIS的一条授权,以及云厂商的一份配合协议。而一个需要被监管对象自愿配合才能执行的规则,本质上是一场政治意愿的测试,不是技术能力的较量。
美国在怕的,说到底不是中国,是那个前提不再成立——“没有美国算力,就做不出前沿模型”。
而这个前提,正在被多地智算节点上那些日夜不熄的机柜,一点点改写。
算力管制,是中美科技博弈的下半场终极底牌。旧的硬件壁垒正在失效,新的网络规则正在重塑整个AI产业格局。
我将持续追踪2026—2027算力新政、供应链变局、国产替代真实进度。专注硬核产业深度,欢迎长期关注👇👇👇、持续见证行业变局。
深度|INS能复制在上海复兴公园创造的奇迹吗?
观察|从国际具身智能技能大赛看中美路线之争:在代码里模拟物理VS在车间里喂养数据
深度|2万亿估值被砍掉5000亿:Anthropic的IPO,是一场“挤水分”的压力测试
观察|花1500块做的“死了么”,估值2亿了,创始人说未来要做2000亿
本文事实依据:BIS草案信息据The Information 2026年8月28日报道;RASA投票记录据美国众议院书记官办公室;S.3519文本据美国国会网站;IAPS数据引自其公开报告,具体数值以原报告为准;柔佛州数据中心容量区分“已宣布容量”与“在运容量”,前者据公开产业报道,后者以实际运营数据为准;中国移动昇腾采购与部署信息据公开报道;中美AI模型差距数据综合自斯坦福大学格雷厄姆·韦伯斯特、美国财长贝森特及DeepSeek创始人梁文锋的公开表态。