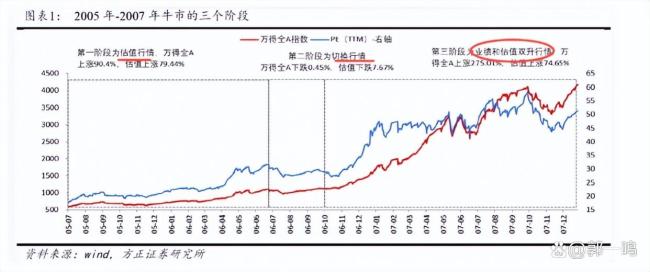
自924行情启动以来,A股经历了一轮典型的“估值牛—回调消化—等待盈利接力”的过程。回顾2005至2007年的牛市,方正证券的研究显示,第一阶段估值扩张贡献了指数涨幅的近八成,企业利润几乎没有变化;随后经历一个季度的回撤消化,直到2006年全部A股净利润增长31%,2007年进一步攀升至61%,才真正走出由盈利驱动的戴维斯双击。2019至2021年也遵循这一节奏:估值先行走完,调整过后,新能源与半导体等赛道以极强的盈利兑现,将盈利顶推至估值顶之上。估值是快变量,盈利是慢变量,两者之间的时间差决定了业绩牛从不诞生于行情顶端,而是在回撤尾声逐步成型。
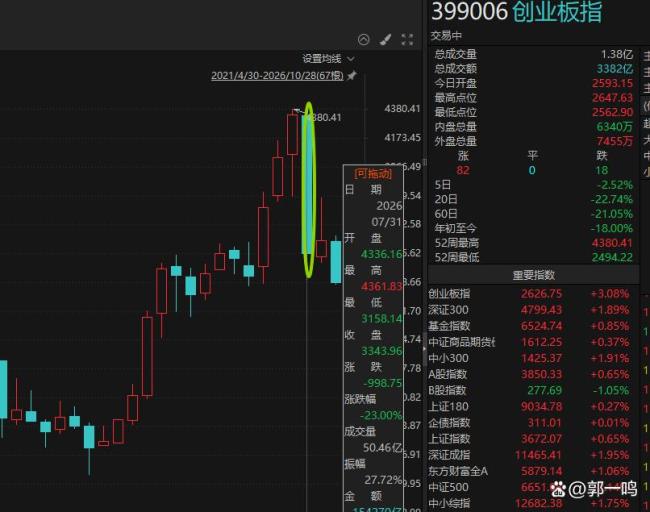
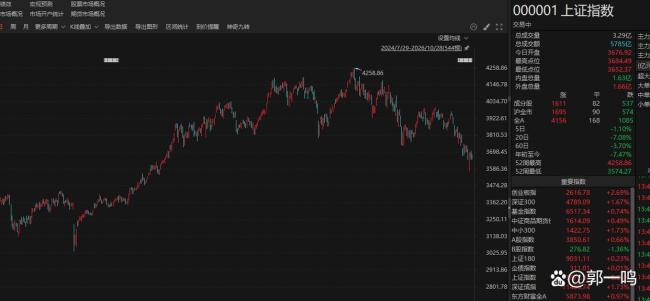
7月以来的重挫正是这一时间差的集中释放。创业板指月内下跌11.32%,创下924行情以来最大月度跌幅,科创综指同期跌超10%;7月17日当周,科创综指周跌幅高达17.46%,四大指数均创年内最大周跌幅。表面看是海外半导体调整与地缘扰动的共振,但核心是上半年科技行情“高估值、高拥挤、高杠杆”的集中出清:融资余额从7月初约3.1万亿元的阶段高点快速回落,短短两周余减少约2600亿元。产业基本面并未在这一过程中发生塌方,调整的性质更接近估值消化与筹码交换,而非业绩逻辑的证伪。
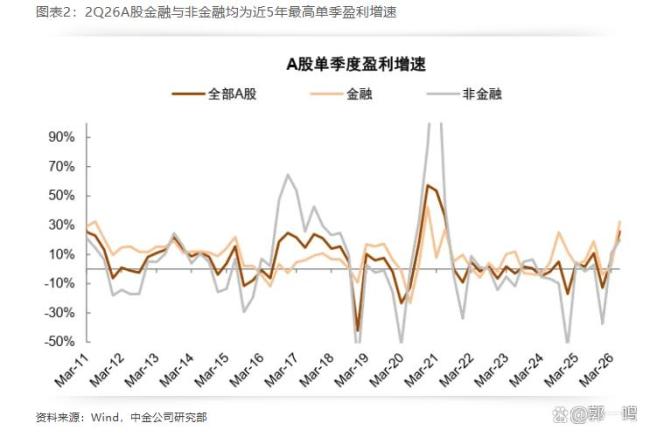
股价重挫的同时,盈利端信号持续增强。根据国泰海通10月27日跟踪,2026年三季报含预告口径下,全A同比增速达到+29.3%,两非同比+27.9%;创业板预喜率高达90.7%,PCB、半导体、光模块、存储等本轮领涨的科技赛道成为预增主力,长鑫科技前三季度净利润同比增长逾25倍,生益科技、沪电股份等龙头净利润翻倍以上增长。上半年全A归母净利润同比增长16%,二季度单季增速进一步升至25%,利润端修复力度持续强于收入端。硬科技正在从“产业叙事”转向“报表兑现”,这是业绩牛赖以成立的基础条件。
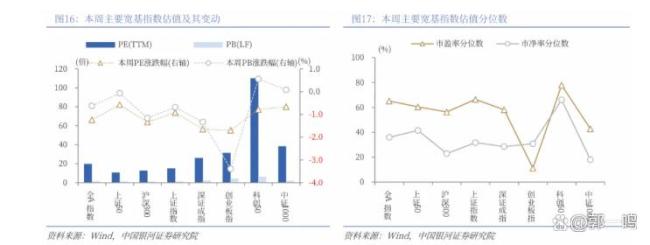
业绩牛能否从条件变为现实,还取决于估值端留出多大的兑现空间。截至10月23日当周,全A PE(TTM)约19.73倍,处于2010年以来65%分位,整体不算极端便宜;然而创业板指PE已回落至22.9倍,处于十年4.7%分位,接近2024年“924”极端低位,沪深300前向市盈率仅11.9倍,低于十年均值。这意味着,经过7月以来的重挫,此前最拥挤的成长板块估值泡沫已被大幅压缩,而大盘蓝筹的估值本身就在低位,市场结构上已经为“用盈利承接估值”腾出了必要空间。瑞银将2026年全A盈利增速预测由8%上调至11%,申万宏源此前预测全A两非归母净利润增速可达12%—12.7%,盈利修复的方向正在形成共识。
这轮业绩牛大概率不会是全面普涨,而是呈现鲜明的结构性特征。三季报的分化已经给出了清晰的预演:科技与资源是增长引擎,电子、有色、化工增速居前,而地产链与部分消费板块仍在承压。科技龙头业绩高增却“换不来股价上涨”的现象,说明市场定价的并非单季利润脉冲,而是盈利改善的持续性与估值匹配度。那些估值已充分消化、盈利趋势可验证的方向,具备走出结构性业绩牛的条件;而估值透支严重、盈利兑现乏力的品种,即便增速亮眼,也难以形成趋势性定价。
策略上,当前阶段的核心命题不是“有没有业绩牛”,而是“业绩牛以什么形态、在哪些方向上落地”。一方面,应把三季报及后续盈利趋势的可验证性置于估值弹性之上,优先关注估值已回落至历史偏低分位、盈利增速正在加速或底部反转的领域,如创业板与科创板中盈利兑现能力经过连续季度检验的硬科技龙头,以及部分资源品和高端制造方向。另一方面,需对“业绩公布即利好出尽”保持警惕,在盈利预期已充分定价的品种上,边际改善的斜率比绝对增速更重要。业绩牛从不缺席,但它奖励的是对盈利趋势的耐心定价,而非对指数点位的简单外推。