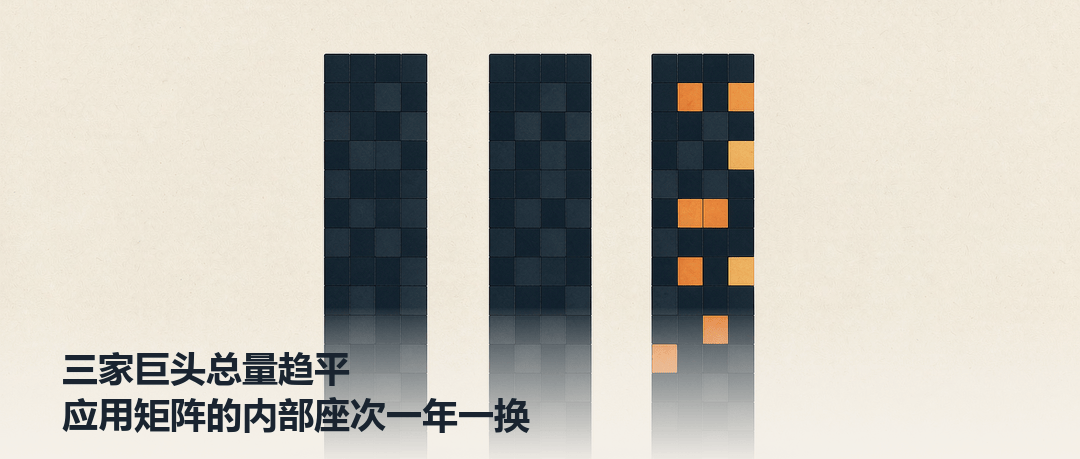
移动互联网的外部格局已经很少变动。秋季行业报告显示,三家头部平台的去重总用户量都停在 12 亿上下的量级,彼此只差毫厘,外部排位多年未动。真正值得观察的变化发生在各家内部:应用矩阵的座次,一年之内重排了一遍。公开信息显示,这轮重排的推动力正是短剧品类的快速上行。
内部换位的样本
以其中一家平台为例,去年其内部前三大应用还是主应用、资讯应用和极速版;到今年 9 月,前三变成了主应用、一家免费短剧应用和一家 AI 助手应用,去重总用户量分别为 10.29 亿、4.3 亿和 4.19 亿。短剧应用反超 AI 助手,坐上了内部第三的位置。
矩阵内部一座次之易,往往比外部排位的变动更能说明问题。外部排位由多年积累的总用户决定,变动以年计;内部座次由当下的注意力决定,变动以季度计。短剧应用能在一年之内完成反超,说明观众的时间流向已经发生了结构性的偏转。
这份偏转还有一个更细的注脚。去年排在内部的还是资讯应用和极速版,两个都是主打效率的老面孔;今年挤进来的免费短剧应用,代表的是完全不同的时间消耗方式。从效率型应用到消耗型应用,矩阵内部的结构在一年之间换了一种构成,这比座次数字本身更有观察价值。
增量的方向感
注意力的方向感,行业报告给出了坐标。9 月,短剧与短视频两条赛道合起来贡献了超过全部的时长增量,排名第三的 AIGC 净增只有 9.78 亿小时,与头两名断开了一个量级;同期在线视频的总使用时长下滑了 13.8 亿小时。
一增一减之间,用户的注意力正在从传统长片向短内容迁移。增量的高度集中也意味着,其他所有品类加在一起,在这轮迁移中是净失血的一方。
从产业角度看,灯塔的作用是给船指路,而不是替船划桨。行业报告这类数据,就是观察者的灯塔:它不改变任何一家平台的航向,却让所有人看清水面下暗礁的位置。看不清注意力去向的平台,船身再大也有搁浅的风险。
第二梯队的机会窗口
另一家以短视频起家的平台也在推进短剧,其旗下免费短剧应用的去重用户尚在百万量级,月活同比增速翻倍还多。体量与头部相差一个数量级,但增速可观。
第二梯队的算盘不难理解:在外部总量趋平的格局下,正面战场没有翻盘的机会,短剧是少数还在快速生长的品类,用新品类在内部撕开一个口子,是代价更小的进攻路线。
这类操作在行业里并不新鲜。过去十年,每当正面战场的格局固化,第二梯队都会找一个生长中的品类先行布局,或自成一体,或与内容方结盟。短剧只是这一轮被选中的那个品类,它的特殊性在于生长速度远超以往——从品类冒头到亿级应用出现,只用了别人一个产品周期的时长。
不过机会窗口的另一个名字叫拥挤窗口。短剧应用多数运营周期不长,行业更新频率快,涨得快退得也快。第二梯队借短剧撕开的口子,能不能守住,要看留存。
把过客变成常客,靠的不是更爽的三分钟。
短剧的爽感供给是按集计费的,观众对单集的忠诚远高于对应用的忠诚。平台真正的考题,是怎么把看剧的习惯沉淀为打开应用的习惯。
注意力有价,习惯无价。
对打算跟踪这条线的观察者,下面几条值得记下。
- 外部排位看总量,内部座次看增量,两把尺子要分开用。
- 短剧收入占比进入季报正文的速度,就是这条业务地位上升的速度。
- 第二梯队的短剧布局值得单独跟踪,那是格局松动概率较高的位置。
- 判断沉淀成败只看一个指标:次日与七日的回访入口构成。
对各家的下一份季报来说,短剧收入占比会是值得盯的那一行。
那一行的增速与占比,将直接回答一个问题:短剧究竟是流量矩阵里的一块拼图,还是下一个主战场。答案每季度刷新一次,值得持续观察。