重型输送带是专为高负荷、长距离及复杂工业工况连续物料运输设计的高强度输送带,具备承载能力强、耐磨损、抗冲击、抗撕裂及使用寿命长等特点,主要用于煤炭、矿石、砂石、水泥及其他大宗散装物料输送。按产品类型可分为多层织物芯、钢丝绳芯和整芯编织输送带;按下游应用覆盖采矿、建筑与建材、工业制造、电力等领域。
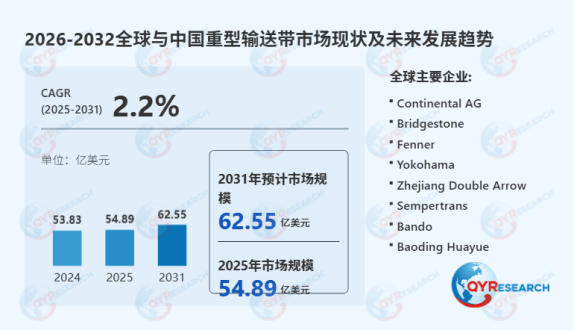
据QYResearch最新数据,2032年全球重型输送带市场规模预计达6255百万美元,2026-2032年间年复合增长率约2.2%。市场在矿山、港口与工业连续化运输的刚性需求中保持基本盘,但同质化竞争、高端技术壁垒与替代运输方式持续压缩增量边界。未来竞争不在单平方米价格,而在覆盖胶配方、接头可靠性与全生命周期服务能力的协同突破。
首先,港口散货物流与多式联运效率提升,推动重型输送带在装卸和转运环节的应用深化。 铁矿石、煤炭、粮食、化肥和砂石等大宗散货在港口码头需要高效完成卸船、堆存、取料和装车装船作业,重型输送带是连接卸船机、堆场、装船机和铁路装车线的核心设备。随着港口向大型化、专业化方向发展,散货码头对输送系统的连续性、可靠性和抗腐蚀能力要求提高,尤其在沿海高湿高盐环境下,输送带的耐候性和接头稳定性直接影响装卸效率和停机损失。多式联运和港产城融合趋势使港口与后方堆场、工业园区的距离拉长,长距离曲线输送带在替代公路短驳、降低粉尘排放和缓解交通压力方面的作用更加突出,带动了重型输送带的增量需求。从细分场景看,煤炭码头与金属矿码头对输送带的耐磨性和抗撕裂要求侧重不同,前者更关注防粘附与清洁性,后者更强调高带强和抗冲击,产品定义已呈现场景分化。
其次,工业连续化生产与全生命周期成本管理的深化,使重型输送带从通用耗材升级为影响生产连续性的关键部件。 钢铁、电力、化工、造纸和水泥等行业普遍采用连续输送方式连接原料场、生产装置和成品发运环节,输送带一旦断裂或接头失效,可能导致整条产线停机、物料洒落甚至安全事故。企业在降低停机损失和维护成本的驱动下,越来越关注输送带的抗撕裂性能、接头可靠性、运行阻力和使用寿命,倾向于选择能够提供工况诊断、接头服务和备件保障的系统化方案。输送带不再仅按平方米单价比较,而是纳入单位物料输送成本、更换周期和停机风险的综合评价,这种采购逻辑的变化推动重型输送带市场向高可靠、长寿命和可维护方向升级。从行业观察看,矿山和港口客户对“接头服务响应速度”的重视程度已不亚于产品本身,接头质量一致性和现场施工能力正在成为供应商分化的关键变量。
此外,材料技术与智能监测手段的持续进步,从供给侧提升了重型输送带在恶劣工况下的适应能力,并创造存量替换和高端化需求。 覆盖胶配方和骨架材料改进使输送带在耐磨、耐热、耐油和抗冲击方面性能提升,钢丝绳芯和芳纶等骨架材料使长距离、高带强输送成为可能;低滚动阻力配方有助于降低输送系统能耗,自清洁和防粘附表面处理减少物料粘结和跑偏。与此同时,嵌入式传感器、无损检测和远程监测技术使输送带的运行状态、接头损伤和局部磨损可以被更早识别,推动维护模式从定期更换向状态维护转变。技术升级使重型输送带的价值从单纯材料供应扩展到运行可靠性和服务能力,具备材料研发、接头工艺和现场诊断经验的企业更容易在高端矿山、港口和工业项目中形成差异化优势。但智能监测的落地仍面临传感器在粉尘、潮湿和强振动环境下的耐久性挑战,数据解释与维护决策的闭环尚未完全成熟,短期内更多作为辅助手段而非替代人工巡检。
然而,中低端市场同质化竞争激烈与低价压力,削弱了企业的研发投入和品质提升能力,使产业容易陷入低端重复竞争。 通用型重型输送带的技术门槛相对可控,大量企业集中在相近的带强、覆盖胶厚度和宽度规格上,产品在耐磨性、抗撕裂性和接头稳定性上差异不够显著,价格成为争夺订单的主要手段。微薄利润使企业难以持续投入高性能覆盖胶配方、新型骨架材料、接头工艺和在线检测设备的开发,也难以建设覆盖矿山和港口的现场服务网络。低价中标后,安装指导和接头服务投入不足,输送带早期失效和停机事故增加,客户不得不提高更换频次,全生命周期成本反而上升,价格竞争与质量分化相互强化。
同时,高端重型输送带在耐磨耐热、抗撕裂、长距离高带强和接头可靠性方面仍存在显著技术壁垒,国内企业在部分高端品类上与国际先进水平存在差距,制约了向核心矿山和港口项目的渗透。 深部矿山、高寒高温工况、大运量长距离曲线输送和港口高腐蚀环境对覆盖胶配方、钢丝绳芯粘合、动态接头疲劳寿命提出极高要求,任何局部缺陷都可能在连续运行中扩展为断带或撕裂事故。高端产品性能验证周期长,客户倾向于选择经过长期运行考核的供应商,后发企业即便在实验室指标上接近,也常因缺乏量产实绩和失效数据而被挡在核心供应链之外。智能监测和状态维护能力同样需要传感器、算法和现场经验的长期积累,技术短板使国产产品在高端市场的替代进程偏慢。
此外,替代运输方式与输送系统设计优化正在从需求端分流重型输送带的增量空间,而全生命周期服务能力不足又削弱了产品价值的充分释放。 在部分场景中,铁路专用线、公路重卡、管道输送和水路转运在初始投资、地形适应性和调度灵活性上形成竞争,长距离带式输送项目也可能因线路优化、转弯半径调整和转载点减少而降低单位里程的输送带用量。客户对输送带的期待正从单一材料供应转向包含选型设计、接头施工、运行监测和废旧带回收的系统服务,而多数制造企业在现场诊断、接头质量一致性和区域备件响应上能力有限,难以支撑矿山和港口对连续运行的严苛要求。替代方案的分流与服务能力短板相互叠加,使重型输送带市场难以仅依靠新增项目实现持续放量。
总体来看,重型输送带市场在矿山、港口与工业连续化运输的刚性需求中保持基本盘,但同质化竞争、高端技术壁垒与替代运输方式持续压缩增量边界。未来竞争不在单平方米价格,而在覆盖胶配方、接头可靠性与全生命周期服务能力的协同突破。具备材料研发、接头工艺标准化和现场服务网络的企业,更可能在高端矿山与港口的存量替换和升级需求中建立差异化优势。